Ile kosztuje ubezpieczenie mieszkania w kamienicy i czym różni się od bloku

- Od czego zależy, ile kosztuje ubezpieczenie mieszkania w kamienicy
- Kamienica kontra blok - co inaczej wygląda w polisie
- Jak ubezpieczyciel ocenia ryzyko w starym budynku
- Co powinno znaleźć się w polisie mieszkania w kamienicy
- Ubezpieczenie części wspólnej a twoja polisa - kto płaci za dach i klatkę
- Jak obniżyć składkę, nie tracąc ochrony
- Jak zgłosić szkodę w mieszkaniu w kamienicy - krok po kroku
- Najczęstsze pytania
- Ile kosztuje ubezpieczenie mieszkania w kamienicy o powierzchni 50 m2?
- Czy w kamienicy ubezpieczenie mieszkania jest droższe niż w bloku?
- Czy wspólnota mieszkaniowa ubezpiecza moje mieszkanie?
- Czy ubezpieczenie obejmuje zalanie od sąsiada z góry?
- Czy dostanę odszkodowanie, jeśli w kamienicy nie było przeglądu kominiarskiego?
- Czy mogę ubezpieczyć mieszkanie w kamienicy z drewnianymi stropami?
Ile kosztuje ubezpieczenie mieszkania w kamienicy? Najczęściej 200-500 zł rocznie za lokal 50-60 m2, przy sumie ubezpieczenia 150-250 tys. zł. Stawka startuje od około 0,06% sumy, ale w budynku z instalacją sprzed 30 lat rzadko zejdziesz poniżej 300 zł za rok.
Od czego zależy, ile kosztuje ubezpieczenie mieszkania w kamienicy
Ubezpieczyciel nie patrzy na metraż sam w sobie. Patrzy na kwotę, jaką musiałby wypłacić, gdyby budynek spłonął albo sąsiad zalał twoje ściany. Ta kwota to suma ubezpieczenia i to ona w największym stopniu ustala składkę. Zanim sprawdzisz, ile kosztuje ubezpieczenie mieszkania w kamienicy w konkretnej ofercie, policz te trzy wartości.
- wartość odtworzeniowa murów i elementów stałych, czyli podłóg, drzwi, zabudowanej kuchni i łazienki,
- wartość ruchomości, czyli tego, co wyniósłbyś ze sobą,
- wartość przedmiotów szczególnych: rower, laptop, biżuteria, sprzęt foto.
Do tego dochodzą cechy budynku. Kamienica z 1920 roku z drewnianymi stropami i instalacją elektryczną wymienianą w latach 80. to dla towarzystwa zupełnie inne ryzyko niż kamienica po generalnym remoncie w 2020 roku. Pierwsza może kosztować 600-900 zł rocznie, druga zamknie się w 250-350 zł.
Lokalizacja też ma znaczenie, choć mniejsze niż się wydaje. Warszawa, Kraków czy Wrocław to wyższe stawki za metr, ale też wyższe sumy ubezpieczenia. W mniejszym mieście zapłacisz mniej, bo i odtworzenie mieszkania kosztuje mniej, a ubezpieczenie mieszkania 50m2 w dużym mieście rządzi się podobnymi zasadami.
Na koniec zakres. Polisa od samego ognia i uderzenia pioruna to najtańsza opcja. Rozszerzenie o zalanie, przepięcie, kradzież z włamaniem, dewastację i OC w życiu prywatnym podnosi składkę o 40-80%, ale to właśnie te zdarzenia zdarzają się najczęściej.
Kamienica kontra blok - co inaczej wygląda w polisie
Blok z wielkiej płyty z lat 80. ma jedną wielką zaletę z punktu widzenia ubezpieczyciela: jest przewidywalny. Żelbetowa konstrukcja, instalacje w miarę jednorodne w całym budynku, standardowe rozdzielenie odpowiedzialności między spółdzielnią a właścicielem. Kamienica to zbiór niespodzianek.
Co konkretnie się zmienia?
Stropy. W wielu kamienicach do dziś są drewniane, często z polepą. Taki strop pali się szybciej i trudniej go odtworzyć po pożarze. Niektóre towarzystwa podnoszą składkę, inne dopisują klauzulę ograniczającą odpowiedzialność.
Instalacje. Elektryka bez uziemienia i bez różnicówki to typowy powód odmowy wypłaty po pożarze. To samo dotyczy wodociągów ze stali, które pękają przy pierwszym mrozie.
Ogrzewanie. Piece kaflowe, kominki, kominy. Każde z tych urządzeń wymaga przeglądu. Bez ważnego protokołu kominiarskiego ubezpieczyciel może uznać, że doszło do zaniedbania.
Wspólnota. W bloku masz spółdzielnię z etatowym administratorem i polisą na cały budynek. W kamienicy często działa mała wspólnota, w której funkcję zarządcy pełni sąsiad z drugiego piętra. Polisa na części wspólne bywa skromna albo nie ma jej wcale.
Ryzyko zalania. W kamienicy piony biegną przez wszystkie kondygnacje i często są stare. Awaria u sąsiada z góry to niemal codzienność. W bloku z lat 90. takie zdarzenia są rzadsze.
Efekt jest taki, że za porównywalny metraż w kamienicy zapłacisz zwykle 20-50% więcej niż w ubezpieczeniu mieszkania w bloku. Różnica rośnie, gdy budynek jest wpisany do rejestru zabytków, bo wtedy remont musi przejść przez konserwatora, a koszty materiałów i robocizny są wyższe.
Jak ubezpieczyciel ocenia ryzyko w starym budynku
Zanim dostaniesz ofertę, towarzystwo sprawdza kilka rzeczy. Część z nich możesz poprawić jeszcze przed zawarciem umowy. Jeśli pytasz, ile kosztuje ubezpieczenie mieszkania w kamienicy, w której nikt nie ruszał instalacji od lat, odpowiedź brzmi: więcej, niż zakładasz.
Agent albo ankieter zapyta o:
- rok budowy i rok ostatniego remontu instalacji,
- rodzaj stropów,
- sposób ogrzewania i obecność komina,
- zabezpieczenia: zamki wielozastawkowe, alarm, monitoring, czujniki dymu i zalania,
- liczbę lokali w budynku i to, czy działa wspólnota,
- historię szkód w budynku, o ile ubezpieczyciel ma do niej dostęp.
Największy wpływ na decyzję ma instalacja elektryczna. Jeśli ma więcej niż 30 lat i nie była sprawdzana, licz się z odmową albo wysoką składką. Protokół pomiarów wykonany przez uprawnionego elektryka kosztuje 300-600 zł i potrafi obniżyć roczną składkę o 100-200 zł. Zwraca się w dwa, trzy lata.
Podobnie działa przegląd kominiarski. W kamienicy z piecami gazowymi albo kominkiem musisz mieć ważny dokument. Kosztuje 100-200 zł, a bez niego polisa jest w praktyce dziurawa.
Co powinno znaleźć się w polisie mieszkania w kamienicy
Minimum to trzy filary: mury, ruchomości i OC w życiu prywatnym. Bez OC zapłacisz z własnej kieszeni za zalanie sąsiada, a takie szkody w kamienicach sięgają kilkudziesięciu tysięcy złotych.
Do tego dołóż:
- zalanie i przepięcie, czyli dwa najczęstsze zdarzenia w starych budynkach,
- kradzież z włamaniem i wandalizm, szczególnie jeśli mieszkasz na parterze,
- szyby i elementy elewacji, jeśli masz witryny albo duże okna,
- przedmioty wartościowe z osobnym limitem,
- assistance domowy, czyli ekipę, która przyjedzie zaklinać dziurę po pękniętej rurze,
- ochronę od skutków przepięcia w sieci, bo stare instalacje są na nie szczególnie narażone.
Uważaj na limity. Standardowa polisa obejmuje sprzęt elektroniczny do kilku tysięcy złotych. Jeśli masz drogi rower, instrument albo kolekcję, dopisz je osobno. Inaczej przy szkodzie dostaniesz ułamek wartości.
Ubezpieczenie części wspólnej a twoja polisa - kto płaci za dach i klatkę
To najczęstsze nieporozumienie w kamienicach. Wspólnota ubezpiecza dach, elewację, klatkę schodową, fundamenty i instalacje, które biegną poza twoim mieszkaniem. Ty ubezpieczasz to, co jest za drzwiami: mury wewnątrz, podłogi, kuchnię, łazienkę, meble i swoje rzeczy.
Jeśli pęknie rura w ścianie między twoim mieszkaniem a sąsiadem, pytanie brzmi: czyja to rura? Zwykle odpowiada za nią wspólnota do momentu, w którym wchodzi w lokal. W praktyce i tak najpierw zgłosisz szkodę do swojej polisy, a ubezpieczyciel będzie dochodził zwrotu od wspólnoty. To tak zwany regres.
Dlatego warto znać numer polisy wspólnoty i nazwę ubezpieczyciela. Przy zalaniu z części wspólnych to skraca procedurę o tygodnie.
Jak obniżyć składkę, nie tracąc ochrony
Składka nie jest dana raz na zawsze. Masz kilka dźwigni.
Udział własny. Podniesienie go z 200 na 1000 zł potrafi ściąć składkę o 15-25%. Sensowne, jeśli stać cię na pokrycie drobnych szkód.
Pakiet. Ubezpieczenie mieszkania razem z domem, samochodem albo polisą na życie daje zniżki 10-20%.
Zabezpieczenia. Alarm, czujnik zalania, czujnik dymu. Każde z nich to kilka procent w dół i naprawdę mniejsze ryzyko.
Płatność roczna. Raty miesięczne wyglądają wygodnie, ale w sumie kosztują więcej. Roczna opłata z góry to zwykle 5-10% oszczędności.
Realna suma ubezpieczenia. Nie zawyżaj jej „na wszelki wypadek”, bo płacisz za coś, czego nie odzyskasz. Nie zaniżaj, bo ubezpieczyciel zastosuje zasadę proporcji i obniży odszkodowanie.
Przeglądy. Elektryk i kominiarz raz na dwa lata to najtańszy sposób na lepszą ofertę.
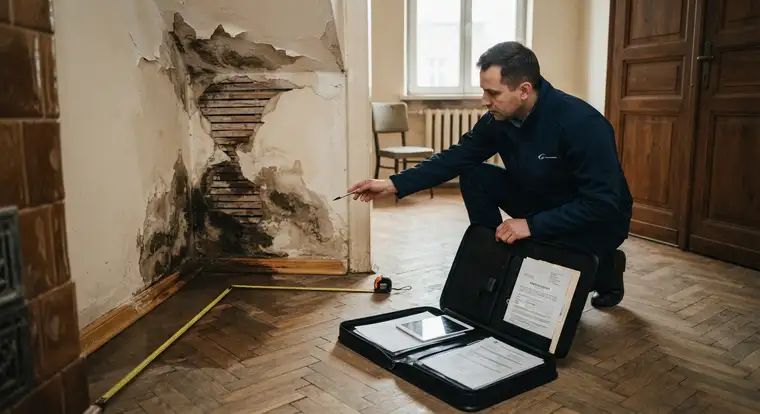
Jak zgłosić szkodę w mieszkaniu w kamienicy - krok po kroku
Kolejność działań ma znaczenie, zwłaszcza przy zalaniu.
- Zabezpiecz to, co da się uratować. Odłącz prąd, jeśli woda leje się przy gniazdkach.
- Zrób zdjęcia i nagraj wideo. Szerokie ujęcia i zbliżenia. Bez tego trudno udowodnić zakres szkody.
- Wezwij wspólnotę. Przy zalaniu z części wspólnych potrzebujesz protokołu.
- Zgłoś szkodę do ubezpieczyciela. Telefonicznie albo przez aplikację, w ciągu kilku dni.
- Nie wyrzucaj zniszczonych rzeczy, dopóki rzeczoznawca ich nie obejrzy. Wyjątkiem są te, które zagrażają zdrowiu.
- Zbierz dokumenty: faktury, gwarancje, zdjęcia sprzed szkody.
W kamienicy częsty problem to brak protokołu od wspólnoty. Wtedy twoje zdjęcia i notatka ze zdarzenia są podstawą. Porozmawiaj też z sąsiadem, jeśli to jego instalacja zawiniła. Jego OC może pokryć twoje straty.
Najczęstsze pytania
Ile kosztuje ubezpieczenie mieszkania w kamienicy o powierzchni 50 m2?
Zwykle 250-450 zł rocznie przy sumie ubezpieczenia 150-200 tys. zł i podstawowym zakresie. Rozszerzenie o zalanie, przepięcie i OC podnosi kwotę do 400-700 zł. W budynku po remoncie z nowymi instalacjami zejdziesz do 200-300 zł. W kamienicy zabytkowej z drewnianymi stropami zapłacisz 700-1000 zł. Cena zależy od zakresu i udziału własnego.
Czy w kamienicy ubezpieczenie mieszkania jest droższe niż w bloku?
Tak, średnio o 20-50%. Decydują starsze instalacje, drewniane stropy, brak pełnej polisy wspólnoty i większe ryzyko zalania. W bloku z lat 80. ubezpieczyciel ma sprawdzony model ryzyka i oferuje niższe stawki. Różnica maleje, gdy kamienica przeszła generalny remont i masz aktualne protokoły przeglądów.
Czy wspólnota mieszkaniowa ubezpiecza moje mieszkanie?
Nie. Polisa wspólnoty obejmuje części wspólne: dach, elewację, klatkę, fundamenty i instalacje poza lokalami. Twoje mury wewnętrzne, podłogi, meble i sprzęt to twoja odpowiedzialność. Bez własnej polisy zostajesz bez ochrony. Warto znać dane polisy wspólnoty, bo przy zalaniu z części wspólnych przyspiesza to wypłatę.
Czy ubezpieczenie obejmuje zalanie od sąsiada z góry?
W większości rozszerzonych polis tak, w ramach ochrony od zalania. Ubezpieczyciel wypłaci odszkodowanie, a potem może dochodzić zwrotu od sprawcy, jeśli ten ponosi winę. Jeśli masz tylko podstawowy zakres od ognia, zalanie nie będzie objęte. Sprawdź definicję zalania w ogólnych warunkach, bo bywa węższa niż myślisz.
Czy dostanę odszkodowanie, jeśli w kamienicy nie było przeglądu kominiarskiego?
Możesz mieć problem. Brak ważnego przeglądu ubezpieczyciel potrafi uznać za zaniedbanie i obniżyć albo odmówić wypłaty. Dotyczy to szczególnie pożaru sadzy w kominie i zatrucia tlenkiem węgla. Dokument kosztuje 100-200 zł i warto trzymać go w segregatorze razem z polisą. Terminy przeglądów zależą od rodzaju paliwa.
Czy mogę ubezpieczyć mieszkanie w kamienicy z drewnianymi stropami?
Tak, ale wybór towarzystw jest mniejszy. Część ubezpieczycieli odmawia albo podnosi składkę o 30-60%. Inni stosują klauzulę, która ogranicza odpowiedzialność przy pożarze. Najlepiej działa wtedy broker, który zna ofertę kilku firm. Przygotuj dokumenty o remontach i instalacjach, bo to zwiększa szanse na akceptację.