Ile kosztuje ubezpieczenie mieszkania od zalania w praktyce

- Od czego zależy ile kosztuje ubezpieczenie mieszkania od zalania
- Podstawowa polisa czy rozszerzona ochrona - co realnie dostajesz
- Zalanie w bloku - kto płaci za szkodę
- Ile kosztuje ubezpieczenie mieszkania od zalania - przykładowe stawki
- Jak obniżyć koszt ubezpieczenia mieszkania od zalania
- Jak zgłosić szkodę z zalania i co wpływa na wypłatę
- Najczęstsze pytania
- Ile kosztuje ubezpieczenie mieszkania od zalania w bloku?
- Czy ubezpieczenie od zalania jest obowiązkowe?
- Czy ubezpieczenie mieszkania pokrywa zalanie przez sąsiada?
- Co zrobić, żeby ubezpieczyciel wypłacił odszkodowanie za zalanie?
- Czy OC w polisie na życie pokrywa zalanie mieszkania?
- Jak długo trwa wypłata odszkodowania za zalanie?
Ile kosztuje ubezpieczenie mieszkania od zalania, zależy przede wszystkim od zakresu ochrony i wartości mienia. Podstawowa polisa to wydatek rzędu 100-300 zł rocznie, a rozszerzona ochrona z AC mieszkaniowym i wyższymi sumami startuje od 400-700 zł. W bloku płacisz zwykle mniej niż w domu jednorodzinnym.
Od czego zależy ile kosztuje ubezpieczenie mieszkania od zalania
Składkę ubezpieczyciel wylicza z kilku danych, które wpisujesz we wniosku. Największe znaczenie ma suma ubezpieczenia, czyli maksymalna kwota, jaką towarzystwo wypłaci w razie szkody. Liczy się osobno dla murów i osobno dla ruchomości. Meble, sprzęt, elektronika i ubrania to właśnie ruchomości i to one najczęściej ucierpią przy zalaniu.
Warto przy tym porównać, ile kosztuje ubezpieczenie mieszkania w bloku na rok, bo składka zależy także od zakresu i sumy. Druga rzecz to zakres. W podstawowym pakiecie od zalania dostaniesz najwyżej skromną ochronę albo nie dostaniesz jej wcale. Ochrona przed zalaniem siedzi zwykle w tzw. AC mieszkaniowym, czyli rozszerzeniu obejmującym zdarzenia losowe. Im więcej ryzyk włączysz, tym wyższa składka.
Kolejne czynniki to:
- metraż i lokalizacja mieszkania,
- wiek i stan instalacji wodnej,
- materiał, z którego zbudowano budynek,
- wysokość udziału własnego,
- Twoja historia szkód.
W starszym budownictwie, np. w kamienicy, większe znaczenie mają wiek i stan instalacji, więc ubezpieczenie mieszkania w kamienicy może wymagać innych sum i zakresów.
W praktyce ubezpieczyciel schodzi do stawki za tysiąc złotych sumy ubezpieczenia. Dla mieszkania w bloku to często 0,5-1,5 zł, dla domu jednorodzinnego 1-2,5 zł. Przy sumie 100 tys. zł daje to rocznie od 50 do 250 zł. Do tego dochodzą dodatki, które podnoszą cenę, np. ochrona zalania przez cofnięcie się ścieków.
Podstawowa polisa czy rozszerzona ochrona - co realnie dostajesz
Wiele osób myśli, że kupuje ubezpieczenie „od zalania”, a tak naprawdę ma polisę, która pokrywa tylko pożar, huragan czy uderzenie pioruna. Zalanie jest wtedy wyłączone albo traktowane jako opcja dodatkowa. Zanim podpiszesz umowę, sprawdź w OWU, czy słowo „zalanie” w ogóle się tam pojawia i jak jest zdefiniowane.
Ubezpieczyciele dzielą zalanie na kilka źródeł:
- awaria instalacji wodno-kanalizacyjnej w Twoim mieszkaniu,
- zalanie od sąsiada z góry,
- zalanie od sąsiada z dołu przez cofnięcie się ścieków,
- nieszczelność dachu lub balkonu,
- pęknięcie pralki albo zmywarki.
Każde z tych zdarzeń może mieć inne warunki. Cofnięcie się ścieków bywa wliczone tylko w droższych wariantach. Zalanie od sąsiada z góry to często roszczenie do jego OC, a nie do Twojej polisy. Twoje ubezpieczenie od zalania zadziała wtedy jako zabezpieczenie, jeśli sprawca nie ma polisy.
Podstawowa polisa w bloku kosztuje 100-250 zł rocznie. Rozszerzona ochrona z AC mieszkaniowym i sumą ruchomości 50-80 tys. zł to zwykle 350-600 zł. Wersje premium, obejmujące zalanie z każdego źródła i wysokie sumy, sięgają 800-1200 zł.
Zalanie w bloku - kto płaci za szkodę
Gdy sąsiad z góry zaleje Ci mieszkanie, pierwszą osobą, do której kierujesz roszczenie, jest on sam. Odpowiada na podstawie art. 415 Kodeksu cywilnego. Jeśli mieszka w wynajmowanym lokalu, odpowiada właściciel lub najemca, zależnie od tego, kto zawinił. Właściciel odpowiada też za osoby, którym powierzył nadzór nad lokalem.
Sąsiad może mieć swoje OC w polisie mieszkaniowej. Wtedy to jego ubezpieczyciel wypłaca Ci odszkodowanie. Ty nie musisz wtedy uruchamiać własnej polisy. Jeśli jednak sąsiad nie ma OC albo ubezpieczyciel odmawia wypłaty, możesz zgłosić szkodę do siebie, a Twoje towarzystwo zajmie się regresem, czyli odzyskiwaniem pieniędzy od sprawcy.
Czasem sprawcą jest wspólnota mieszkaniowa, np. gdy pęknie rura w pionie. Wtedy działa OC wspólnoty albo firmy zarządzającej budynkiem. Dokumentem potwierdzającym zdarzenie jest protokół zalania, który sporządza administrator. Bez niego roszczenie jest trudniejsze.
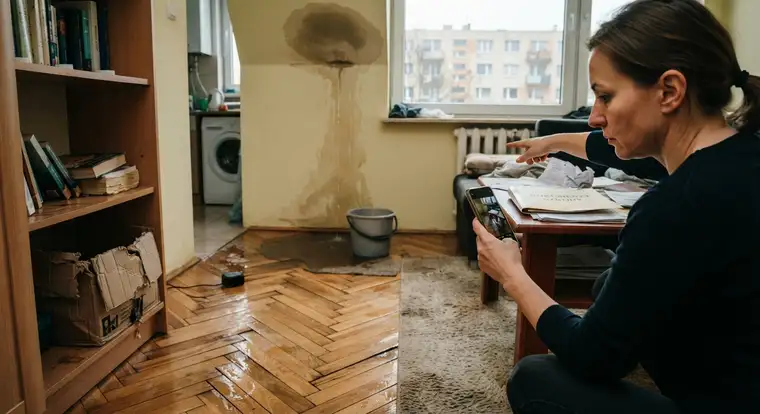
Warto robić zdjęcia zaraz po zdarzeniu. Liczy się każdy dowód: mokra ściana, zniszczony parkiet, firany, dokumenty. Im więcej danych, tym łatwiej o wypłatę.
Ile kosztuje ubezpieczenie mieszkania od zalania - przykładowe stawki
Konkretne kwoty zależą od towarzystwa, ale różnice są mniejsze, niż się wydaje. Poniżej orientacyjne widełki dla mieszkania 50 m² w bloku z 2005 roku:
- OC w życiu prywatnym z ochroną zalania: 80-150 zł rocznie,
- ubezpieczenie mienia od zdarzeń losowych: 150-250 zł,
- AC mieszkaniowe z zalaniem od wszystkich źródeł: 350-600 zł,
- pakiet z sumą ruchomości 100 tys. zł: 600-900 zł.
Dla mieszkania 50 m² w bloku warto sprawdzić, ile kosztuje ubezpieczenie mieszkania 50m2 w dużym mieście, bo stawki mogą się różnić.
Dla domu jednorodzinnego 120 m² z 2010 roku:
- podstawowy pakiet z zalaniem: 400-600 zł,
- rozszerzony z AC, przepięciami i zalaniem z cofnięcia ścieków: 700-1200 zł,
- wariant z wysoką sumą ruchomości 200 tys. zł: 1200-2000 zł.
Wpływ na cenę ma też województwo. W dużych miastach, np. w Warszawie czy Krakowie, składki są wyższe o 10-20%. W mniejszych miejscowościach bywają niższe. To nie reguła, ale ogólna tendencja wynikająca z ryzyka i kosztów napraw.
Jak obniżyć koszt ubezpieczenia mieszkania od zalania
Pierwszy sposób to większy udział własny. Zamiast 200 zł podnosisz go do 500 zł, a składka spada o 15-25%. Sensowne, jeśli stać Cię na pokrycie drobnych szkód z własnej kieszeni.
Drugi sposób to łączenie polis. Ubezpieczenie mieszkania razem z OC w życiu prywatnym albo z polisą samochodu daje zniżki od 5 do 15%. Towarzystwa lubią klientów z kilkoma produktami.
Trzecia metoda to zakup online. Bez pośrednika i prowizji składka spada o 10-20%. Wpływa też na to wybór płatności jednorazowej zamiast miesięcznych rat.
Nie warto natomiast zaniżać sumy ubezpieczenia. Zbyt niska suma oznacza, że przy szkodzie dostaniesz mniej, niż potrzebujesz. Ubezpieczyciel może zastosować zasadę proporcji i proporcjonalnie obniżyć odszkodowanie.
Zadbaj też o stan instalacji. Nowe rury, sprawne zawory odcinające i regularne przeglądy to argument dla ubezpieczyciela, że ryzyko jest niższe. Niektóre towarzystwa dają zniżkę do 10% za montaż czujnika zalania.
Jak zgłosić szkodę z zalania i co wpływa na wypłatę
Szkodę zgłaszasz najszybciej, jak możesz. Zadzwoń na infolinię albo wypełnij formularz online. Ubezpieczyciel podpowie, jakie dokumenty przygotować. W większości przypadków potrzebujesz protokołu zalania, zdjęć, kosztorysu lub faktur za uszkodzone rzeczy oraz dowodu własności.
Rzeczoznawca odwiedza mieszkanie i ocenia rozmiar szkody. Czas na wypłatę wynosi 30 dni od zgłoszenia, a w skomplikowanych sprawach 60 dni. Jeśli ubezpieczyciel zwleka, możesz złożyć reklamację, a potem skierować sprawę do Rzecznika Finansowego.
Na wypłatę wpływa kilka rzeczy: czy udokumentowałeś szkodę, czy przyczyna nie jest wyłączona z ochrony, czy suma ubezpieczenia wystarczy na naprawę. Uwaga na wyłączenia: brak konserwacji, zamarznięcie instalacji w nieogrzewanym mieszkaniu, prowadzenie działalności w lokalu. To typowe powody odmowy.
Zalanie to jedno z najczęstszych zdarzeń w polskich mieszkaniach. Warto więc zadbać o polisę, zanim sąsiad zaleje Ci sufit, a nie po fakcie.
Najczęstsze pytania
Ile kosztuje ubezpieczenie mieszkania od zalania w bloku?
W bloku ochrona zalania kosztuje zwykle 150-400 zł rocznie przy sumie ubezpieczenia 50-80 tys. zł. Rozszerzony wariant z AC mieszkaniowym, obejmujący zalanie od każdego źródła, startuje od 350 zł. Cena zależy od metrażu, wieku instalacji, lokalizacji i wysokości udziału własnego. Przy podwyższonej sumie ruchomości, np. 100 tys. zł, składka rośnie do 500-700 zł.
Czy ubezpieczenie od zalania jest obowiązkowe?
Nie, ubezpieczenie mieszkania od zalania jest dobrowolne. Obowiązek pojawia się tylko wtedy, gdy kupujesz mieszkanie na kredyt hipoteczny. Bank wymaga wtedy polisy obejmującej mury, a często także ochrony ruchomości i zalania. Wspólnota mieszkaniowa może wymagać polisy na część wspólną, ale nie na Twój prywatny lokal.
Czy ubezpieczenie mieszkania pokrywa zalanie przez sąsiada?
Twoja polisa może pokryć zalanie przez sąsiada, ale to roszczenie kierujesz najpierw do niego i jego OC. Jeśli sąsiad nie ma polisy albo nie chce zapłacić, zgłaszasz szkodę do swojego towarzystwa. Ono wypłaca odszkodowanie, a potem dochodzi zwrotu od sprawcy. Warunek: polisa musi obejmować zalanie od sąsiada.
Co zrobić, żeby ubezpieczyciel wypłacił odszkodowanie za zalanie?
Zgłoś szkodę niezwłocznie, zrób zdjęcia i wezwij administratora, który spisze protokół. Zbierz faktury za uszkodzone rzeczy i zapisz kontakt do świadków zdarzenia. Nie wyrzucaj zniszczonych elementów wyposażenia. Współpracuj z rzeczoznawcą i dostarczaj dokumenty w terminie. Im pełniejsza dokumentacja, tym mniejsze ryzyko odmowy lub zaniżenia odszkodowania.
Czy OC w polisie na życie pokrywa zalanie mieszkania?
Polisa na życie zwykle nie pokrywa zalania mieszkania. Ochrona majątkowa to osobny produkt, najczęściej mieszkaniowe OC w życiu prywatnym. Zdarza się, że ubezpieczyciel oferuje OC w życiu prywatnym jako dodatek do polisy na życie, ale to rzadkie. Sprawdź OWU, zanim założysz, że Twoje mieszkanie jest chronione.
Jak długo trwa wypłata odszkodowania za zalanie?
Ubezpieczyciel ma 30 dni od zgłoszenia szkody na wypłatę odszkodowania. W sprawach wymagających dodatkowych ustaleń termin wydłuża się do 60 dni. Jeśli po tym czasie nie dostaniesz decyzji, złóż reklamację. Gdy zostanie odrzucona, możesz zwrócić się do Rzecznika Finansowego lub do sądu.