Co obejmuje ubezpieczenie mieszkania w bloku i czego nie dopłacać

- Co obejmuje ubezpieczenie mieszkania w bloku - zakres podstawowy
- Mury to nie meble - dlaczego podział ma znaczenie przy wypłacie
- Ruchomości domowe - ile sumy naprawdę potrzebujesz
- Odpowiedzialność cywilna - najtańsza część polisy i najważniejsza
- Za co nie warto dopłacać w polisie mieszkaniowej
- Czego polisa nie pokryje - wyłączenia, które trzeba znać
- Wspólnota i fundusz remontowy - czy płacisz dwa razy za to samo
- Jak oszacować wartość mieszkania i nie dać się zaniżyć
- Zalanie sąsiada - jak przebiega szkoda krok po kroku
- Najczęstsze pytania
- Co obejmuje ubezpieczenie mieszkania w bloku?
- Ile kosztuje ubezpieczenie mieszkania w bloku?
- Czy ubezpieczenie mieszkania chroni, gdy pali się u sąsiada?
- Czy polisa mieszkaniowa pokrywa kradzież bez włamania?
- Czy najemca może ubezpieczyć mieszkanie w bloku?
- Co zrobić, gdy sąsiad zalał moje mieszkanie i nie ma ubezpieczenia?
Co obejmuje ubezpieczenie mieszkania w bloku? W podstawowym wariancie polisa chroni mury lokalu, czyli ściany, podłogi i sufit, wyposażenie w środku oraz Twoją odpowiedzialność cywilną, gdy zalasz sąsiada. Ochrona działa przy pożarze, zalaniu, kradzieży z włamaniem i przepięciu. Nie płacisz za wspólne części budynku - za nie odpowiada wspólnota.
Co obejmuje ubezpieczenie mieszkania w bloku - zakres podstawowy
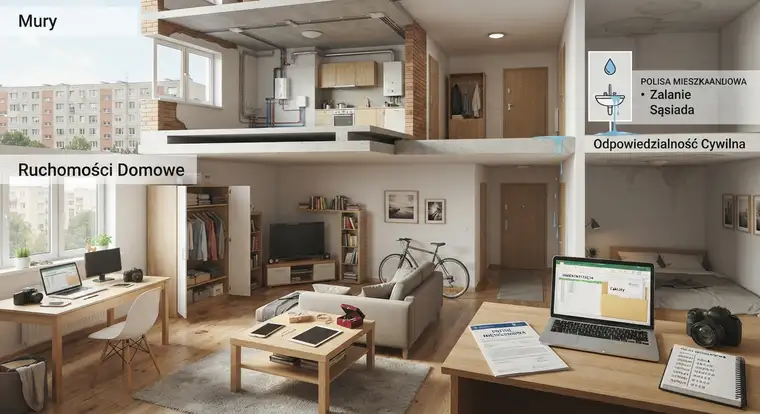
Większość towarzystw dzieli polisę mieszkaniową na trzy części: mury, ruchomości domowe i OC w życiu prywatnym. Każda z nich ma osobną sumę ubezpieczenia, a wypłata liczy się oddzielnie. Możesz mieć świetnie ubezpieczone mury i kompletnie zaniżoną wartość sprzętu w środku - i nikt Ci tego nie wypłaci ponad limit.
Zakres podstawowy, który znajdziesz niemal w każdej ofercie, obejmuje zwykle:
- pożar, uderzenie pioruna, wybuch
- zalanie i inne szkody wodne
- huragan, grad, deszcz nawalny, śnieg, mróz
- upadek drzewa, masztu lub statku powietrznego
- dym i huk ponaddźwiękowy
- kradzież z włamaniem i wandalizm
- przepięcie w instalacji elektrycznej
Na tym nie koniec, choć tu zaczyna się różnica między tanimi ofertami a porządną ochroną. Ubezpieczyciele dopisują do tego assistance domowy, czyli przyjazd fachowca na wezwanie, oraz pokrycie kosztów najmu, jeśli mieszkanie nie nadaje się do zamieszkania po szkodzie. Te dwa elementy kosztują niedużo, a ratują sytuację, gdy ekipa remontowa wchodzi do lokalu na kilka tygodni.
Warto też sprawdzić, czy ubezpieczenie mieszkania w bloku obejmuje rzeczy poza mieszkaniem. Rower przypięty do stojaka przed blokiem, hulajnoga elektryczna czy telefon w plecaku to często zupełnie inny zakres i inny limit. Bez rozszerzenia ubezpieczyciel odmówi wypłaty.
Mury to nie meble - dlaczego podział ma znaczenie przy wypłacie
Mury to wszystko, co trwale związane z lokalem. Ściany, podłogi, sufity, tynki, glazura, parkiet, okna, drzwi wejściowe, jeśli są Twoją własnością. Instalacje wewnątrz mieszkania: wodno-kanalizacyjna, elektryczna za licznikiem, gazowa za zaworem. Zabudowana szafa wnękowa, kocioł gazowy montowany na stałe, klimatyzator z jednostką na elewacji. To wszystko siedzi w sumie ubezpieczenia murów.
Ruchomości to rzeczy, które możesz wynieść z mieszkania w jednym kursie busem. Meble wolnostojące, pralka, lodówka, telewizor, kanapa, łóżko, ubrania, książki, komputery, sprzęt sportowy. Tu wpisujesz realną wartość zakupu albo wartość odtworzenia, czyli ile kosztuje kupno takiego samego sprzętu dzisiaj.
Podział ma znaczenie, bo szkody rzadko dotyczą wszystkiego naraz. Zalanie niszczy podłogę i ściany, ale rzadko telewizor stojący na szafce. Pożar zjada jedno i drugie. Kradzież z włamaniem dotyczy ruchomości, ale wyważone drzwi wejściowe to już szkoda w murach. Jeśli nie masz oddzielnych sum, ubezpieczyciel może policzyć wszystko z jednego, mniejszego limitu.
Ruchomości domowe - ile sumy naprawdę potrzebujesz
Ludzie regularnie zaniżają tę wartość. Deklarują 20 tys. zł, a potem okazuje się, że sama elektronika w mieszkaniu jest warta drugie tyle. Pralka 2,5 tys. zł, lodówka 3 tys., telewizor 4 tys., laptop 5 tys., kanapa 4 tys., łóżko z materacem 5 tys., rower 3 tys., gitary, narzędzia, ubrania i buty kolejne kilkanaście tysięcy. W mieszkaniu 50 m2, w którym mieszkają dwie osoby pracujące, wyposażenie spokojnie sięga 60-90 tys. zł.
Zrób inwentarz pomieszczenie po pomieszczeniu. Otwórz szafę i policz. Notuj numery seryjne sprzętu i rób zdjęcia. Zdjęcie lepsze niż paragon, bo dokumentuje też stan i ilość. Faktury zachowaj w folderze w chmurze, żeby nie spłonęły razem z mieszkaniem.
Uwaga na przedmioty z limitem. Biżuteria, zegarki, dzieła sztuki, antyki, kolekcje, gotówka i dokumenty mają zwykle osobne górne limity, często kilka tysięcy złotych. Jeśli masz w domu coś droższego, zgłoś to do ubezpieczyciela i dopisz do polisy. Bez tego wypłata zatrzyma się na limicie, choćbyś ubezpieczał mury na milion.
Odpowiedzialność cywilna - najtańsza część polisy i najważniejsza
OC w życiu prywatnym to część polisy, która chroni Cię, gdy zrobisz krzywdę komuś innemu. Zalanie sąsiada z dołu. Pożar, który wyszedł z Twojego mieszkania i uszkodził klatkę schodową. Doniczka zrzucona z balkonu na zaparkowane auto. Pies, który pogryzł przechodnia na spacerze. Awaria pralki, która zniszczyła podłogę u sąsiada i jego zabudowaną szafę.
Suma OC w typowych polisach mieszkaniowych wynosi 100-500 tys. zł. Koszt tego rozszerzenia to często kilkanaście złotych rocznie. Bez niego każdą szkodę wyrządzoną sąsiadowi pokrywasz z własnej kieszeni, a remont dwóch mieszkań po zalaniu potrafi kosztować więcej niż wartość Twojego lokalu.
Polisa OC działa też poza domem. Przewrócisz się na nartach i wjedziesz w kogoś, Twój pies zniszczy komuś spodnie, Twoje dziecko zbije szybę w czyimś oknie podczas zabawy. Sprawdź w warunkach, czy zakres obejmuje członków rodziny mieszkających razem z Tobą i czy nie ma wyłączenia dla szkód wyrządzonych pojazdem mechanicznym.
Za co nie warto dopłacać w polisie mieszkaniowej
Sprzedawcy lubią dokładać rozszerzenia, które brzmią poważnie, a w praktyce nie zadziałają. Oto lista rzeczy, na które w bloku z reguły szkoda pieniędzy.
Ochrona części wspólnych budynku. Klatka schodowa, dach, winda, elewacja i instalacje wspólne należą do wspólnoty i ona je ubezpiecza. Jeśli dopisujesz je do swojej polisy, płacisz drugi raz za to samo, a przy szkodzie ubezpieczyciele i tak podzielą wypłatę.
Rozszerzenia o działania wojenne, akty terroru i skażenia. W polskich warunkach to teoria, a składka rośnie zauważalnie. Lepiej przeznacz te pieniądze na wyższą sumę OC.
Assistance concierge i pakiet domowy polegający na organizowaniu sprzątania czy zamawianiu jedzenia. Skorzystasz raz i zapomnisz, że masz to w polisie.
Bardzo niska franszyza, czyli udział własny. Zjazd z 500 zł do zera podnosi składkę czasem o 40%, a różnicę wykorzystasz może raz w życiu. Lepiej mieć wyższą franszyzę i szerszy zakres.
Kupowanie trzech polis na to samo mieszkanie. Przy podwójnym ubezpieczeniu nie dostaniesz dwa razy więcej. Ubezpieczyciele dzielą wypłatę proporcjonalnie do sum, więc nadwyżka to wyrzucone pieniądze.
Czego polisa nie pokryje - wyłączenia, które trzeba znać
Zastanawiasz się, co obejmuje ubezpieczenie mieszkania w bloku w Twoim konkretnym przypadku - odpowiedź znajdziesz w OWU, czyli Ogólnych Warunkach Ubezpieczenia. To tam siedzą wyłączenia, a nie w folderze reklamowym.
Najczęstsze wyłączenia to zużycie i starzenie się rzeczy. Odpadający tynk, sparciała uszczelka, zardzewiała rura, przetarte parkiety - to eksploatacja, nie szkoda losowa. Ubezpieczyciel pokryje skutek awarii, ale nie wymieni instalacji, która się zużyła.
Kradzież bez śladów włamania. Jeśli zostawisz otwarte drzwi i ktoś wyniesie laptopa, w podstawowym zakresie nie dostaniesz nic. To wymaga osobnego rozszerzenia.
Szkody wyrządzone umyślnie i przez rażące niedbalstwo. Zostawienie otwartego zaworu na noc, mimo że wiedziałeś o cieknącej spłuczce, może skończyć się odmową wypłaty.
Szkody górnicze, wady ukryte, osiadanie budynku, pęknięcia konstrukcyjne wynikające z błędów projektowych lub budowlanych. Mieszkanie w bloku z wielkiej płyty po remoncie dachu przez wspólnotę może pękać, ale to sprawa wspólnoty i jej polisy, nie Twojej.
Meble i sprzęt pozostawione w piwnicy lub garażu, jeśli nie są w polisie wymienione. Rzeczy w komórce lokatorskiej wymagają dopisania.
Dokumenty, dane cyfrowe, pliki na dyskach. Wartości niematerialnych ubezpieczyciel nie wycenia.
Zwierzęta domowe niszczące mieszkanie. Pies pogryzł kanapę, kot zlał się na parkiet. To nie jest szkoda losowa w rozumieniu OWU.
Wspólnota i fundusz remontowy - czy płacisz dwa razy za to samo
Wspólnota mieszkaniowa ma obowiązek ubezpieczyć budynek. Ta polisa obejmuje mury zewnętrzne, dach, elewację, klatki schodowe, windy, przewody kominowe, instalacje wspólne i często OC wspólnoty. Twoje indywidualne ubezpieczenie dotyczy wnętrza lokalu i rzeczy, które są tylko Twoje.
To rozgraniczenie nie zawsze działa gładko. Po zalaniu z pionu wodnego szkodę zgłaszasz i do wspólnoty, i do swojego ubezpieczyciela. Zakres jest płynny, a każda ze stron chętnie zwali odpowiedzialność na drugą. Rozwiązanie: poproś zarząd o kopię polisy wspólnoty i OWU. Zapisz nazwę ubezpieczyciela i numer polisy. Przy szkodzie nie tracisz czasu na ustalanie, kto ma płacić.
Fundusz remontowy to coś innego niż ubezpieczenie. Zbierasz na remonty, nie na szkody losowe. Pieniądze z funduszu nie pokryją Ci zniszczonej podłogi po zalaniu, chyba że uchwała wspólnoty mówi inaczej. Warto wiedzieć, bo niektórzy sąsiedzi na tym się przejeżdżają.
Jak oszacować wartość mieszkania i nie dać się zaniżyć
Ubezpieczyciele stosują dwa podejścia. Wartość odtworzeniowa to koszt odbudowy w dzisiejszych cenach, bez potrącania zużycia. Wartość rzeczywista uwzględnia zużycie i wypłata bywa niższa. Większość polis mieszkaniowych działa na wartość odtworzeniową, z góry ustaloną sumą.
Przy niedoubezpieczeniu działa zasada proporcji. Jeśli ubezpieczysz mieszkanie na 200 tys. zł, a naprawdę warte jest 400 tys., przy szkodzie na 50 tys. dostaniesz połowę. Zapomnij o tłumaczeniu, że nie miałeś pojęcia.
Aktualizuj sumę co dwa, trzy lata. Ceny materiałów i robocizny rosną, a Twoja polisa stoi w miejscu. Metr kwadratowy remontu mieszkania po zalaniu kosztuje dziś więcej niż w momencie podpisywania umowy.
Zbierz dokumenty w jednym miejscu. Zdjęcia wszystkich pomieszczeń, lista sprzętu z numerami seryjnymi, faktury, ewentualnie opinia rzeczoznawcy. Przy sporze o wysokość wypłaty te materiały ważą więcej niż jakiekolwiek argumenty słowne.
Zalanie sąsiada - jak przebiega szkoda krok po kroku
Zalanie z góry to najczęstsza szkoda w bloku. Schemat postępowania przy ubezpieczeniu mieszkania od zalania jest podobny w każdym towarzystwie.
Najpierw zabezpieczasz mienie i robisz zdjęcia. Wszystko, co da się przenieść, wynosisz z zasięgu wody. Dokumentujesz zniszczenia, zanim cokolwiek wyschnie lub zostanie wyrzucone.
Potem zgłaszasz szkodę do wspólnoty i do swojego ubezpieczyciela. Wspólnota ustala, czy awaria dotyczy pionu wspólnego, czy instalacji w mieszkaniu sąsiada. Od tego zależy, czyja polisa zapłaci.
Ubezpieczyciel przysyła rzeczoznawcę albo prosi o kosztorys. Wycenia osuszanie, wymianę podłóg, malowanie, ewentualnie meble. Jeśli Twoja polisa ma assistance, ktoś zorganizuje ekipę osuszającą.
Gdy sprawcą jest sąsiad, jego OC wypłaca odszkodowanie. Jeśli nie ma polisy, sprawa idzie na Twoją polisę, a ubezpieczyciel dochodzi zwrotu od sąsiada w drodze regresu. Ty dostajesz pieniądze, oni się szarpią.
Najczęstsze pytania
Co obejmuje ubezpieczenie mieszkania w bloku?
Polisa obejmuje trzy obszary: mury lokalu, czyli ściany, podłogi, sufity, okna, drzwi i instalacje wewnętrzne, ruchomości domowe, czyli meble, sprzęt AGD i RTV, ubrania oraz OC w życiu prywatnym. Szkody objęte to pożar, zalanie, huragan, grad, kradzież z włamaniem, przepięcie i wandalizm. Części wspólne budynku, jak klatka, dach czy winda, należą do wspólnoty.
Ile kosztuje ubezpieczenie mieszkania w bloku?
Składka roczna za mieszkanie 50-60 m2 wynosi zwykle 150-400 zł przy podstawowym zakresie. Cena zależy od sumy ubezpieczenia murów i ruchomości, wysokości sumy OC, liczby rozszerzeń i udziału własnego. Krótkie polisy na rok są tańsze niż dwu- i trzyletnie, ale tracą rabaty za lojalność. Porównaj oferty kilku towarzystw, bo różnice sięgają 100%.
Czy ubezpieczenie mieszkania chroni, gdy pali się u sąsiada?
Tak, jeśli ogień albo dym uszkodzi Twoje mieszkanie. Twoja polisa wypłaci za zniszczone mury i ruchomości, niezależnie od tego, kto zawinił. Równolegle możesz dochodzić odszkodowania z OC sprawcy. Ubezpieczyciel, który wypłacił Ci pieniądze, sam wystąpi o zwrot do sąsiada lub jego towarzystwa. Ty nie musisz się tym zajmować.
Czy polisa mieszkaniowa pokrywa kradzież bez włamania?
W podstawowym zakresie nie. Kradzież musi być połączona ze śladami włamania: wyważone drzwi, zbita szyba, uszkodzony zamek. Jeśli ktoś wyniesie rzeczy przez otwarte drzwi albo zabierze rower sprzed bloku, wypłata nie przysługuje. Takie sytuacje wymagają rozszerzenia o kradzież bez włamania albo ubezpieczenia rzeczy poza mieszkaniem.
Czy najemca może ubezpieczyć mieszkanie w bloku?
Tak i powinien. Najemca nie ubezpiecza murów, bo te należą do właściciela, ale może wykupić polisę na ruchomości i OC w życiu prywatnym. To drugie jest kluczowe, bo zalanie sąsiada z wynajmowanego mieszkania obciąży Ciebie, nie właściciela. Sprawdź umowę najmu, bo czasem właściciel wymaga posiadania takiej polisy.
Co zrobić, gdy sąsiad zalał moje mieszkanie i nie ma ubezpieczenia?
Zgłoś szkodę do swojego ubezpieczyciela i do wspólnoty. Twój ubezpieczyciel wypłaci odszkodowanie, a potem sam dochodzi zwrotu od sąsiada w drodze regresu. Jeśli sprawca nie ma polisy OC, pieniądze odzyska od niego bezpośrednio, także na drodze sądowej. Ty dostajesz wypłatę bez czekania na wynik sporu.