Co obejmuje ubezpieczenie mieszania w PZU według OWU 2026

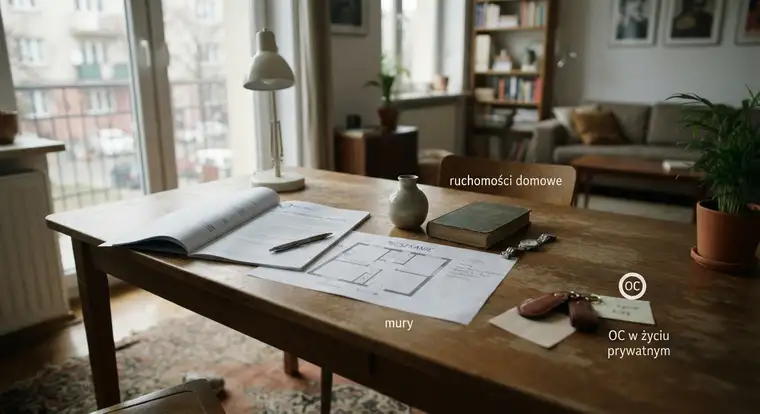
- Co obejmuje ubezpieczenie mieszkania w PZU - od murów do OC w życiu prywatnym
- Mury, elementy stałe i przynależności, czyli co chroni konstrukcja polisy
- Ruchomości domowe - co wlicza się do sumy ubezpieczenia
- Odpowiedzialność cywilna i assistance, czyli ochrona, o której zapominasz
- Ryzyka dodatkowe, czyli czego konkretnie szukasz w OWU 2026
- Wyłączenia odpowiedzialności, czyli czego polisa Ci nie wypłaci
- Jak dobrać sumę ubezpieczenia, żeby nie przepłacić
- Jak zgłosić szkodę w PZU krok po kroku
- Najczęstsze pytania
- Czy ubezpieczenie mieszkania w PZU obejmuje zalanie od sąsiada?
- Co obejmuje ubezpieczenie mieszkania w PZU w wariancie podstawowym?
- Czy PZU pokryje kradzież roweru z piwnicy?
- Ile kosztuje ubezpieczenie mieszkania w PZU?
- Czy mogę ubezpieczyć mieszkanie w PZU, jeśli je wynajmuję?
- Czy polisa PZU obejmuje szkodę wyrządzoną przez moje zwierzę?
- Czy muszę mieć polisę mieszkaniową, żeby dostać kredyt hipoteczny w PZU?
Co obejmuje ubezpieczenie mieszkania w PZU? W podstawowym zakresie chroni mury i elementy stałe, ruchomości domowe oraz odpowiedzialność cywilną w życiu prywatnym. OWU 2026 dodaje assistance domowy i szereg ryzyk dodatkowych, ale dokładny zakres zależy od wybranego wariantu, sumy ubezpieczenia i zapisów w Twojej polisie.
Co obejmuje ubezpieczenie mieszkania w PZU - od murów do OC w życiu prywatnym
PZU buduje zakres ochrony z kilku bloków, które OWU 2026 opisuje w osobnych rozdziałach. Najprościej podzielić je na trzy warstwy.
Pierwsza dotyczy samego lokalu i wszystkiego, co trwale z nim związane. Druga obejmuje rzeczy, które wniosłeś do mieszkania i możesz je wynieść. Trzecia to Twoja odpowiedzialność za szkody wyrządzone innym.
W praktyce PZU sprzedaje to w wariantach. W najskromniejszym wybierasz ochronę murów albo samych ruchomości. W pełnym wariancie dostajesz jedno i drugie, do tego OC, assistance i pakiet ryzyk dodatkowych, takich jak kradzież z włamaniem, zalanie czy przepięcie elektryczne.
Nazwy wariantów i dokładne limity zmieniają się między wersjami OWU. Zanim porównasz oferty i sprawdzisz, ile kosztuje ubezpieczenie mieszkania w bloku PZU, zwróć uwagę, czy Twoja polisa mówi o „murach„ osobno, a o „elementach stałych” osobno, bo to dwa różne pojęcia.
Mury, elementy stałe i przynależności, czyli co chroni konstrukcja polisy
Mury to wszystko, co tworzy budynek i nie da się tego wynieść bez remontu. Ściany, stropy, fundamenty, dach, elewacja, komin. Jeśli mieszkasz w bloku i zastanawiasz się, co obejmuje ubezpieczenie mieszkania w bloku, pamiętaj, że polisa obejmuje zwykle tylko Twoją część, nie cały budynek - ten ubezpiecza wspólnota albo spółdzielnia.
Elementy stałe to wyposażenie zamontowane na stałe. Wbudowana szafa, zabudowana kuchnia, glazura i terakota, parkiet klejony, drzwi wejściowe, okna, instalacja elektryczna i wodno-kanalizacyjna. Część towarzystw traktuje je razem z murami, inne wyceniają osobno. W PZU warianty są opisane w OWU, więc zajrzyj do swojego dokumentu.
Przynależności to rzeczy poza mieszkaniem, które z niego korzystają. Balkon, taras, loggia, piwnica, garaż, komórka lokatorska, a czasem także ogród przy lokalu na parterze. Przy kradzieży roweru z piwnicy właśnie ten zapis decyduje, czy dostaniesz pieniądze.
Ruchomości domowe - co wlicza się do sumy ubezpieczenia
Ruchomości to wszystko, co wniosłeś do mieszkania. Meble, pralka, lodówka, telewizor, laptop, ubrania, książki, naczynia, narzędzia, sprzęt sportowy. Wyceniasz je łącznie i tę kwotę wpisujesz jako sumę ubezpieczenia.
OWU 2026 wprowadza limity na wybrane kategorie. Biżuteria, zegarki, dzieła sztuki, kolekcje, instrumenty muzyczne czy sprzęt elektroniczny ponad określoną wartość często wymagają dopisania do polisy. Pieniądze, dokumenty, karty płatnicze i papiery wartościowe prawie zawsze mają osobny, niski limit albo nie są objęte ochroną wcale.
Rzeczy, których używasz do działalności gospodarczej, zwykle wypadają z ubezpieczenia mieszkaniowego. Jeśli pracujesz z domu i trzymasz tam sprzęt firmowy, potrzebujesz osobnej polisy dla firmy. Bez tego przy szkodzie usłyszysz, że twoja rzecz nie należy do zakresu.
Odpowiedzialność cywilna i assistance, czyli ochrona, o której zapominasz
OC w życiu prywatnym działa odwrotnie niż ubezpieczenie mienia. Nie dostajesz pieniędzy za swoją stratę, tylko towarzystwo płaci za szkodę, którą wyrządziłeś komuś innemu. Zalałeś sąsiada z dołu, Twoje dziecko stłukło szybę w klatce, pies ugryzł listonosza - w takich sprawach PZU wypłaca za Ciebie.
OC obejmuje także szkody wynikające z posiadania mieszkania. Urwana gałąź, która spadła na samochód sąsiada, albo odpadający tynk z balkonu. Warto wiedzieć, że OC w życiu prywatnym działa niezależnie od tego, gdzie przebywasz, więc nie ogranicza się do Twojego lokalu.
Assistance domowy to pakiet usług, który wzywasz, gdy coś się zepsuje. Hydraulik przy zatkanej rurze, ślusarz po zgubieniu kluczy, elektryk po awarii instalacji. Część wariantów pokrywa też koszt noclegu albo transportu, jeśli mieszkanie staje się niezdatne do zamieszkania. Limity i liczba interwencji rocznie są zapisane w OWU.
Ryzyka dodatkowe, czyli czego konkretnie szukasz w OWU 2026
W polisie każde zdarzenie ma nazwę i definicję. Bez ich znajomości nie ocenisz, czy Twoja szkoda jest objęta ochroną.
-
Pożar, uderzenie pioruna, wybuch. Obejmuje dym, sadzę, gaszenie i akcję ratowniczą. Uszkodzenia mechaniczne przy ratowaniu mienia też zwykle się liczą.
-
Huragan, grad, śnieg, powódź, deszcz nawalny. Tu limity bywają różne, a powódź często wymaga dopisania do polisy. Sprawdź, czy OWU definiuje huragan jako wiatr o określonej prędkości, bo od tego zależy wypłata.
-
Zalanie. Z pękniętej rury, pralki, zmywarki, sąsiada z góry. Przy ubezpieczeniu mieszkania od zalania ochrona obejmuje zwykle także koszty osuszenia i naprawy po zalaniu.
-
Kradzież z włamaniem i rabunek. Włamanie oznacza ślady siłowego wejścia. Rabunek to zabranie rzeczy przy użyciu siły wobec Ciebie. Zgubione albo skradzione bez włamania przedmioty zwykle nie są objęte.
-
Przepięcie elektryczne. Awaria sieci albo uderzenie pioruna uszkadza sprzęt AGD i RTV. To ryzyko, o którym ludzie zapominają, dopóki nie padnie im piec.
-
Szyby i wandalizm. Stłuczona szyba, porysowany samochód na parkingu podziemnym, zniszczona elewacja. Często dostępne jako opcja dodatkowa.
-
Zaległa woda, osunięcie ziemi, huk ponaddźwiękowy. Ryzyka rzadsze, ale w pełnych wariantach dostępne.
Wyłączenia odpowiedzialności, czyli czego polisa Ci nie wypłaci
Każde OWU ma długą listę sytuacji, za które PZU nie odpowiada. Znasz ją lepiej niż listę ryzyk, bo właśnie tu najczęściej odmawia się wypłaty.
Nie dostaniesz odszkodowania za zużycie rzeczy i naturalne starzenie. Pralka po dwunastu latach nie zostanie wyceniona jak nowa. Nie wypłacą za wadę ukrytą, która istniała w chwili zakupu, ani za szkody powstałe z braku konserwacji. Cieknący kran, którego nie naprawiłeś przez pół roku, to Twój problem.
Działania wojenne, zamieszki, akty terroru, skażenie radioaktywne, klęski żywiołowe o charakterze katastrofy - to wyłączenia w prawie każdej polisie. Wypadki pod wpływem alkoholu albo narkotyków, celowe zniszczenie mienia, szkody wyrządzone podczas remontu prowadzonego bez zgody wspólnoty - to kolejne punkty, w których PZU odmówi wypłaty.
Dowiesz się też, że polisa nie obejmuje rzeczy pozostawionych bez opieki w częściach wspólnych ani mienia osób trzecich, które tylko przechowujesz. Zanim zgłosisz szkodę, przeczytaj rozdział o wyłączeniach. Dwa razy dłuższa lista niż ta z ryzykami.
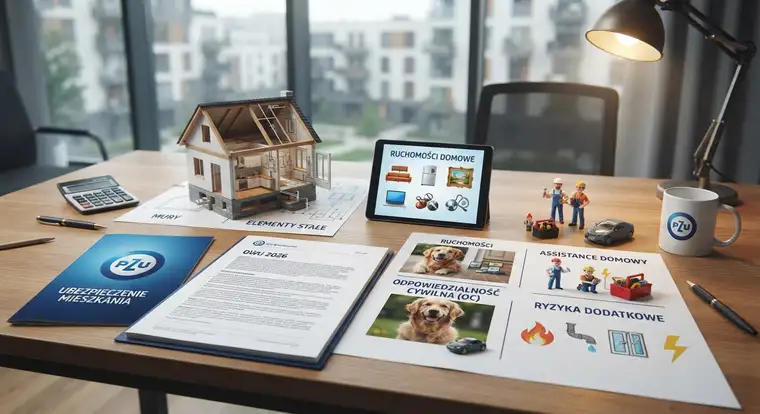
Jak dobrać sumę ubezpieczenia, żeby nie przepłacić
Suma ubezpieczenia to kwota, na jaką wyceniasz swoje mieszkanie i ruchomości. Zbyt niska oznacza, że przy szkodzie dostaniesz za mało. Zbyt wysoka to wyższa składka bez realnej korzyści.
Ubezpieczasz mury w wartości odtworzeniowej, czyli koszcie odbudowy. Nie w cenie, za którą kupiłeś mieszkanie, i nie w cenie, po której mogłoby je sprzedać. Jeśli Twoje osiedle jest modne, cena transakcyjna bywa wyższa od kosztu remontu. OWU i tak patrzy na koszt odtworzenia.
Ruchomości wyceniaj metodą inwentarza. Przejdź po pokojach, zapisz sprzęt i jego wartość, zsumuj. Większość ludzi zaniża wartość ruchomości o połowę, a potem dziwi się przy szkodzie. Realna suma dla przeciętnego mieszkania w mieście to często 60-120 tys. zł, a jeśli chcesz porównać ubezpieczenie mieszkania 50m2 w dużym mieście, potraktuj tę kwotę jako punkt odniesienia.
Pamiętaj o franszyzie, czyli udziale własnym. Niższa składka oznacza, że część szkody pokrywasz sam. Jeśli wartość franszyzy wynosi 500 zł, to szkodę za 400 zł naprawiasz z własnej kieszeni.
Jak zgłosić szkodę w PZU krok po kroku
-
Zabezpiecz mieszkanie i udokumentuj szkodę. Zanim zgłosisz cokolwiek, zabezpiecz mieszkanie i udokumentuj szkodę. Zdjęcia, filmy, opisy, świadkowie. Jeśli zalałeś sąsiada, spisz protokół i zrób zdjęcia obu lokali.
-
Zgłoś szkodę przez aplikację mobilną, stronę internetową albo infolinię. PZU przyjmuje zgłoszenia w każdej z tych form, a numer szkody dostaniesz od razu. Im szybciej to zrobisz, tym mniej pytań pojawi się później.
-
Przygotuj dokumenty na oględziny. Rzeczoznawca przyjedzie na oględziny albo poprosi o dokumenty wysłane elektronicznie. Przygotuj dowód zakupu, fakturę, gwarancję, zdjęcia przed szkodą, jeśli je masz. Ochrona konsumencka działa na Twoją korzyść - w terminie 30 dni dostaniesz decyzję albo wezwanie do uzupełnienia dokumentów.
-
Złóż odwołanie, jeśli kwota odszkodowania jest niższa niż oczekujesz. Masz na to 14 dni od otrzymania decyzji. Przy sporze możesz też zwrócić się do Rzecznika Finansowego albo sądu.
Najczęstsze pytania
Czy ubezpieczenie mieszkania w PZU obejmuje zalanie od sąsiada?
Nie dostaniesz odszkodowania z polisy sąsiada, chyba że działa jego OC w życiu prywatnym. Twoja polisa PZU może pokryć szkody w Twoim mieniu, jeśli masz w niej ryzyko zalania. Zgłaszasz wtedy szkodę dwutorowo: swoje towarzystwo wypłaca za Twoje rzeczy, a PZU sąsiada za jego odpowiedzialność. Warto zgłosić oba zdarzenia i poczekać na decyzje.
Co obejmuje ubezpieczenie mieszkania w PZU w wariancie podstawowym?
Wariant podstawowy chroni zwykle mury i elementy stałe albo same ruchomości, zależnie od wyboru. OC w życiu prywatnym i assistance domowy bywają wyłączone albo dostępne tylko za dopłatą. Ryzyka dodatkowe, takie jak kradzież z włamaniem czy powódź, wymagają rozszerzenia polisy. Dokładny zakres podstawowego wariantu znajdziesz w OWU 2026 i w swojej polisie.
Czy PZU pokryje kradzież roweru z piwnicy?
Tak, jeśli polisa obejmuje kradzież z włamaniem i piwnica jest wpisana jako przynależność. Musi być ślad siłowego wejścia, wyłamane drzwi albo zerwana kłódka. Rower musi też być przypisany do sumy ubezpieczenia ruchomości albo mieć osobny zapis w polisie. Bez włamania, czyli gdy ktoś po prostu wszedł otwartymi drzwiami, odszkodowanie może nie przysługiwać.
Ile kosztuje ubezpieczenie mieszkania w PZU?
Cena zależy od sumy ubezpieczenia, wariantu, lokalizacji i liczby opcji dodatkowych. Dla przeciętnego mieszkania w mieście to zwykle od kilkuset do tysiąca złotych rocznie. Wariant z OC w życiu prywatnym i pakietem ryzyk dodatkowych kosztuje więcej niż podstawowy. Składkę obniżysz, jeśli wybierzesz wyższą franszyzę albo zabezpieczenia w mieszkaniu.
Czy mogę ubezpieczyć mieszkanie w PZU, jeśli je wynajmuję?
Tak, ale zależy to od tego, czy jesteś właścicielem, czy najemcą. Najemca ubezpiecza swoje ruchomości oraz OC w życiu prywatnym. Właściciel może osobno ubezpieczyć mury i elementy stałe. Warto uzgodnić z właścicielem, kto za co odpowiada, żeby przy szkodzie nie dochodziło do sporów o to, czyja polisa powinna wypłacić.
Czy polisa PZU obejmuje szkodę wyrządzoną przez moje zwierzę?
OC w życiu prywatnym obejmuje szkody wyrządzone przez zwierzęta domowe, jeśli masz tę opcję w polisie. Jeśli pies pogryzł przechodnia albo kot zniszczył mienie sąsiada, PZU wypłaci za Ciebie. Psy ras uznawanych za agresywne mogą wymagać osobnego zapisu i wyższej składki. Zgłoś szkodę niezwłocznie, zbierz dane świadków i dokumentację medyczną.
Czy muszę mieć polisę mieszkaniową, żeby dostać kredyt hipoteczny w PZU?
Banki i PZU jako ubezpieczyciel często wymagają polisy na czas kredytu. Ochrona musi obejmować mury w wartości odtworzeniowej. Bank może wskazać konkretny zakres, np. pożar, powódź, huragan. Cesja praw z polisy na bank to standard w kredytach hipotecznych. Sprawdź zapisy umowy, bo wymagania różnią się między instytucjami i zmieniają się wraz z nowymi edycjami OWU.