Co obejmuje ubezpieczenie mieszkania w Warcie i kiedy dopłacić za dodatki

- Co obejmuje ubezpieczenie mieszkania w Warcie: mury, ruchomości i OC
- Od czego zależy składka i suma ubezpieczenia
- Jakie dodatki w polisie zwracają się przy szkodzie
- Warianty i pakiety ubezpieczenia mieszkania w Warcie
- Jak zgłosić szkodę i co przygotować
- Najczęstsze pytania
- Co obejmuje ubezpieczenie mieszkania w Warcie w wariancie podstawowym?
- Ile kosztuje ubezpieczenie mieszkania w Warcie?
- Czy ubezpieczenie mieszkania obejmuje zalanie przez sąsiada?
- Czy mogę dokupić dodatek po podpisaniu polisy?
- Czy polisa mieszkaniowa pokrywa kradzież roweru z piwnicy?
- Jak długo Warta rozpatruje zgłoszenie szkody?
Ubezpieczenie mieszkania w Warcie obejmuje w podstawowym wariancie mury i stałe elementy, ruchomości domowe oraz OC w życiu prywatnym, a często też kradzież z włamaniem i zalanie. Standardowo dostajesz ochronę od ognia, dymu, wybuchu, huraganu, gradu i przepięcia. Dodatki, takie jak assistance domowy czy ubezpieczenie rzeczy poza mieszkaniem, wymagają dopłaty.
Co obejmuje ubezpieczenie mieszkania w Warcie: mury, ruchomości i OC
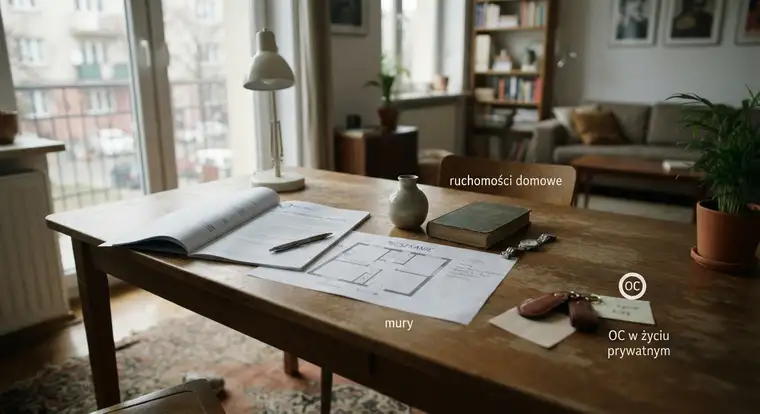
Warta w podstawowym pakiecie chroni trzy obszary. Pierwszy to mury i stałe elementy - ściany, podłogi, sufity, okna, drzwi, instalacje wodno-kanalizacyjne i elektryczne. Drugi to ruchomości domowe, czyli meble, sprzęt RTV i AGD, ubrania, książki, wszystko, co wniosłeś do mieszkania. Trzeci to OC w życiu prywatnym, które działa, gdy przypadkiem zalejesz sąsiada z dołu albo ktoś z twojej rodziny zniszczy cudze mienie.
Co zwykle wchodzi w zakres podstawowy:
- Ogień, dym, sadza
- Wybuch
- Huragan, grad, śnieg, lawina
- Uderzenie pioruna i przepięcie
- Zalanie wodą z instalacji
- Kradzież z włamaniem i rabunek
- Akty wandalizmu
- Upadek drzewa lub masztu
Nie każda polisa zawiera to samo. Warta ma kilka wariantów i możesz dopasować sumę ubezpieczenia do wartości mieszkania i rzeczy. Jeśli chcesz porównać, co obejmuje ubezpieczenie mieszkania w bloku, zwróć uwagę, że standardowo mury ubezpieczasz na kwotę odpowiadającą kosztom odbudowy, a ruchomości na wartość, jaką trzeba by wydać, żeby kupić wszystko od nowa.
Jedna rzecz bywa zaskoczeniem. Jeśli masz mieszkanie w bloku z wielkiej płyty, suma ubezpieczenia murów bywa niższa niż w kamienicy z cegły, bo koszt odbudowy metra kwadratowego jest inny. Ubezpieczyciel liczy to na podstawie tabel i twojego opisu. Zaniżysz wartość, dostaniesz mniej przy szkodzie. Jeśli zastanawiasz się, ile kosztuje ubezpieczenie mieszkania w kamienicy, porównaj przede wszystkim koszt odbudowy metra kwadratowego.
Warta wycenia ruchomości na dwa sposoby: wartością odtworzeniową albo rzeczywistą. Pierwsza oznacza koszt kupna nowych rzeczy, druga uwzględnia zużycie. Wybierz odtworzeniową, jeśli chcesz mieć środki na nowe meble i sprzęt. Przy rzeczywistej dostaniesz mniej za stare rzeczy, nawet jeśli były w dobrym stanie.
Od czego zależy składka i suma ubezpieczenia
Składka nie spada z nieba i zależy od kilku rzeczy. Największy wpływ mają:
- Metraż mieszkania
- Rok budowy i materiał, z którego powstało
- Wartość ruchomości
- Lokalizacja, czyli miasto, dzielnica i historia zalania w budynku
- Wariant ochrony i wybrane dodatki
- Wysokość udziału własnego
- Twoja historia szkód z ostatnich lat
Im wyższa suma ubezpieczenia, tym wyższa składka, ale nie rośnie liniowo. Często przy przejściu ze 100 tys. zł na 200 tys. zł składka idzie w górę o kilkanaście procent. Warta stosuje też zniżki za bezszkodowy przebieg. Jeśli przez kilka lat nie zgłaszałeś szkód, zapłacisz mniej przy odnowieniu polisy. Zanim porównasz Ile kosztuje ubezpieczenie mieszkania w bloku PZU, sprawdź, jak te czynniki wpływają na twoją składkę.
Sumę ubezpieczenia ustalasz sam, ale Warta może ją zweryfikować na etapie likwidacji. Jeśli zaniżysz wartość mieszkania, przy szkodzie dostaniesz mniej, bo zadziała niedoubezpieczenie. W praktyce lepiej podać rzeczywistą kwotę odbudowy i rzeczywistą wartość rzeczy. Nadubezpieczenie też nie ma sensu, bo płacisz wyższą składkę bez korzyści.
Zwróć uwagę na lokalizację. Mieszkanie w centrum dużego miasta z historią podtopień będzie droższe niż takie samo w spokojnej dzielnicy. Warta patrzy na dane z ostatnich lat i ocenia ryzyko. Jeśli w twoim budynku doszło do dwóch zalania w ciągu roku, składka pójdzie w górę, nawet jeśli to nie była twoja wina. Warto przy tym sprawdzić, ile kosztuje ubezpieczenie mieszkania od zalania, jeśli mieszkasz w miejscu z taką historią.
Jakie dodatki w polisie zwracają się przy szkodzie
Podstawowy zakres nie chroni wszystkiego. Są sytuacje, w których dopłata do polisy zwraca się z nawiązką. Oto pięć z nich.
Mieszkasz na parterze albo w kamienicy, gdzie często dochodzi do włamań. Wtedy dodaj wyższy limit na kradzież z włamaniem i ubezpieczenie rzeczy poza mieszkaniem. Wartość skradzionego sprzętu potrafi przekroczyć 10 tys. zł, a podstawowy limit bywa znacznie niższy.
Pracujesz z domu albo masz drogi sprzęt elektroniczny. Rozszerzenie o przepięcie i sprzęt elektroniczny od zdarzeń losowych przydaje się, gdy chronisz laptopa, monitor, drukarkę i serwer. Bez tego za zalany laptop dostaniesz tylko część kwoty.
Wynajmujesz mieszkanie. Dodatek OC najemcy i szkód wyrządzonych przez lokatora zabezpiecza twój portfel, gdy najemca zaleje sąsiada albo zniszczy wyposażenie. Warta wypłaci odszkodowanie sąsiadowi, a ty nie płacisz z własnej kieszeni.
Masz rower, hulajnogę albo sprzęt sportowy wart kilka tysięcy złotych. Rozszerzenie na rzeczy poza mieszkaniem i rower w podróży pokrywa kradzież w piwnicy, na klatce albo na wyjeździe. Standardowa polisa chroni rower w mieszkaniu, ale za jego drzwiami często już nie.
Chcesz ochrony assistance. Dodatek domowy zapewnia pomoc hydraulika, elektryka czy ślusarza, a także nocleg, gdy mieszkanie nie nadaje się do zamieszkania po pożarze czy zalaniu. W razie awarii w nocy nie musisz szukać fachowca na własną rękę.
Niektóre dodatki w Warcie są dostępne tylko przy wyższych wariantach. Sprawdź w OWU, czy dany dodatek możesz dokupić osobno. Czasem taniej wychodzi wybrać od razu wyższy wariant niż dokładać rozszerzenia pojedynczo.
Warianty i pakiety ubezpieczenia mieszkania w Warcie
Warta dzieli ofertę na kilka poziomów ochrony. Najczęściej występują trzy: podstawowy, rozszerzony i pełny. Różnią się zakresem zdarzeń i limitami wypłat.
Wariant podstawowy to minimum. Chroni od najczęstszych zdarzeń, ale z niższymi limitami i bez części rozszerzeń. Wariant rozszerzony dodaje kradzież z włamaniem, zalanie i przepięcie. Wariant pełny dołącza assistance, OC rozszerzone i ochronę rzeczy poza mieszkaniem.
Oprócz tego Warta pozwala wybrać pakiet mieszkaniowy razem z ubezpieczeniem domu, jeśli masz oba. Taka kombinacja często wychodzi taniej niż dwie osobne polisy, a jedna opłata obejmuje oba budynki.
Możesz też dopasować udział własny. Im wyższy, tym niższa składka, ale przy szkodzie więcej płacisz z własnej kieszeni. Typowa wartość udziału to 200-500 zł. Przy drobnych szkodach, jak stłuczona szyba, możesz wtedy w ogóle nie zgłaszać sprawy, bo wypłata byłaby niższa niż udział.
Warta pozwala też rozłożyć składkę na raty. Za roczną polisę zapłacisz jednorazowo albo w dwóch, czterech lub dwunastu ratach. Przy ratach dochodzi niewielka opłata za obsługę. Jeśli nie chcesz wiązać gotówki na cały rok, raty bywają wygodniejsze, choć łącznie wychodzą trochę drożej.
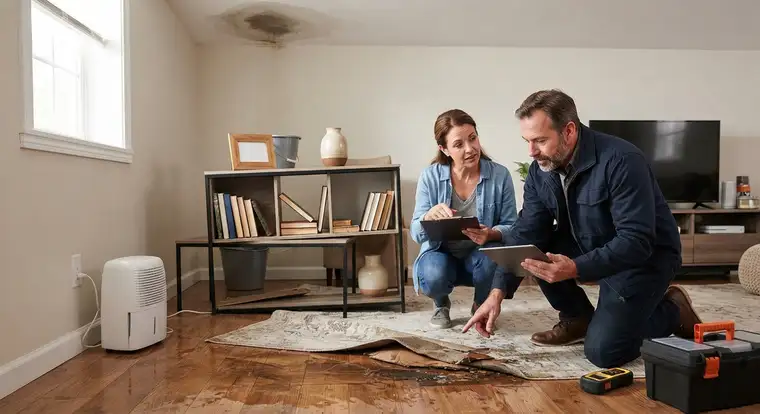
Jak zgłosić szkodę i co przygotować
Gdy coś się stanie, działaj szybko i nie czekaj z dokumentowaniem. Zgłoś szkodę przez aplikację Moja Warta, telefonicznie albo online. Przygotuj:
- Numer polisy
- Dokument tożsamości
- Zdjęcia zniszczeń z kilku ujęć
- Protokół policji, jeśli była kradzież lub wandalizm
- Faktury lub dowody zakupu zniszczonych rzeczy
- Protokół od administratora budynku, jeśli szkoda dotyczy instalacji
Likwidator może przyjechać na miejsce. Wtedy pokaż mu wszystkie uszkodzenia, także te, które wydają się drobne. Drobne ślady po zalaniu potrafią z czasem zamienić się w grzyb i odpadający tynk. Po oględzinach dostaniesz decyzję. Warta ma 30 dni na wypłatę od zgłoszenia szkody.
Dokumentuj wszystko na bieżąco. Zrób zdjęcia przed sprzątaniem, zachowaj paragony, zanotuj datę i godzinę zdarzenia. Przy zalaniu poproś sąsiada o pisemne potwierdzenie, że to jego wina. Nawet krótka notatka z podpisem pomaga w sporze.
Jeśli nie zgadzasz się z decyzją, możesz złożyć odwołanie. Masz na to 14 dni od doręczenia decyzji. W skomplikowanych sprawach termin wypłaty się wydłuża, ale firma musi cię o tym poinformować i podać przyczynę.
Najczęstsze pytania
Co obejmuje ubezpieczenie mieszkania w Warcie w wariancie podstawowym?
Wariant podstawowy chroni mury i stałe elementy, ruchomości domowe i OC w życiu prywatnym. Obejmuje ogień, dym, wybuch, huragan, grad, przepięcie, zalanie z instalacji, kradzież z włamaniem i akty wandalizmu. Limity są jednak niższe niż w wyższych wariantach. Dodatki, jak assistance domowy czy ochrona rzeczy poza mieszkaniem, wymagają osobnej dopłaty.
Ile kosztuje ubezpieczenie mieszkania w Warcie?
Składka zależy od metrażu, lokalizacji, wartości ruchomości i wybranego wariantu. Dla mieszkania 50 m2 w mieście średniej wielkości zapłacisz zwykle 300-600 zł rocznie w wariancie podstawowym. Wariant pełny z dodatkami to koszt 700-1200 zł. Cena rośnie przy starszym budownictwie, na parterze i przy wyższej sumie ubezpieczenia.
Czy ubezpieczenie mieszkania obejmuje zalanie przez sąsiada?
Tak, jeśli masz w polisie ochronę od zalania. Warta wypłaca odszkodowanie za zalanie wodą z instalacji, także gdy woda przyszła od sąsiada z góry. Musisz jednak udokumentować źródło wycieku i zgłosić szkodę administratorowi budynku. Jeśli sąsiad nie ma polisy, jego OC i tak może pokryć twoje straty, ale windykacja trwa dłużej.
Czy mogę dokupić dodatek po podpisaniu polisy?
Tak. Warta pozwala rozszerzyć zakres w trakcie trwania umowy. Składasz wniosek o aneks, a firma nalicza dodatkową składkę proporcjonalnie do końca okresu. Zmiana wchodzi w życie od dnia opłacenia różnicy. Niektóre dodatki, jak assistance, można włączyć od razu po opłaceniu.
Czy polisa mieszkaniowa pokrywa kradzież roweru z piwnicy?
Tylko jeśli masz rozszerzenie o rzeczy poza mieszkaniem albo osobny dodatek rowerowy. Standardowa polisa chroni ruchomości w mieszkaniu i pomieszczeniach przynależnych, ale z niskim limitem. Piwnica rzadko jest traktowana jak pełnoprawna część mieszkania. Warto dokupić ochronę roweru, jeśli jego wartość przekracza 2-3 tys. zł.
Jak długo Warta rozpatruje zgłoszenie szkody?
Standardowo 30 dni od dnia zgłoszenia. W skomplikowanych sprawach, gdy potrzebne są ekspertyzy albo brakuje dokumentów, termin może się wydłużyć, ale firma musi poinformować cię o przyczynie opóźnienia. Jeśli decyzja nie przyjdzie w terminie, możesz złożyć skargę do Rzecznika Finansowego lub do KNF.