Ile kosztuje ubezpieczenie domu na rok i od czego zależy składka

- Od czego zależy, ile kosztuje ubezpieczenie domu na rok
- Suma ubezpieczenia - jak ją ustalić, żeby polisa zadziałała
- Zakres ochrony: co podnosi składkę, a co możesz pominąć
- Lokalizacja, konstrukcja i wiek budynku
- Przykładowe stawki: dom 100 m2 i 150 m2
- Jak obniżyć składkę bez rezygnacji z ochrony
- Najczęstsze pytania
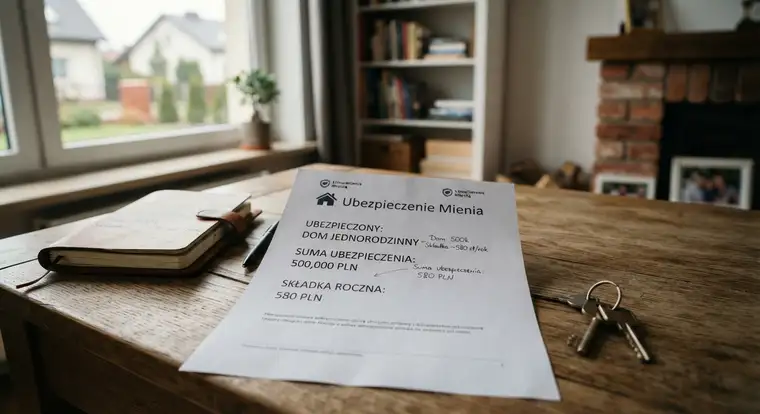
Ubezpieczenie domu na rok kosztuje w Polsce zwykle od 300 do 900 zł. Dla domu jednorodzinnego o wartości 500 tys. zł średnia składka wynosi około 500-600 zł. Cena zależy od sumy ubezpieczenia, zakresu ochrony, lokalizacji i historii szkód. Domy w strefach zalewowych płacą nawet dwa razy więcej.
Od czego zależy, ile kosztuje ubezpieczenie domu na rok
Dwóch sąsiadów z bliźniaczymi domami potrafi dostać oferty różniące się o 200-300 zł. Powód rzadko tkwi w widzimisię towarzystwa. Ubezpieczyciel wycenia ryzyko, a robi to na podstawie kilku danych, które sam mu podajesz albo które wyciąga z baz i map zagrożeń.
Największy wpływ na składkę ma suma ubezpieczenia, czyli kwota, od której liczysz odszkodowanie. Do tego dochodzi zakres ochrony - wariant podstawowy od ognia i zdarzeń losowych kontra rozszerzony o kradzież, zalanie, przepięcia czy OC w życiu prywatnym. Każdy dodatek podnosi cenę, ale też realnie zwiększa szansę na wypłatę.
Kolejne czynniki to lokalizacja (strefy zalewowe, tereny osuwiskowe, duże miasta z wyższą przestępczością), konstrukcja i wiek budynku oraz historia szkód. Dom drewniany ubezpieczysz drożej niż murowany, a starszy budynek z instalacją aluminiową drożej niż nowy z miedzią. Zniżkę dostaniesz za alarm, monitoring i rolety antywłamaniowe - zwykle 10-20%.
Ostatnia rzecz, o której wiele osób zapomina: udział własny. Im wyższy, tym niższa składka. Wybór między 200 zł a 1000 zł przy szkodzie na 40 tys. zł robi różnicę w kieszeni, ale też w comiesięcznym obciążeniu budżetu.
Suma ubezpieczenia - jak ją ustalić, żeby polisa zadziałała
To najczęstszy błąd przy zawieraniu umowy. Ludzie wpisują wartość rynkową domu z ogłoszenia z OLX albo kwotę z wyceny sprzed dwóch lat. A suma ubezpieczenia powinna odpowiadać kosztowi odbudowy budynku od fundamentów, z materiałem i robocizną po aktualnych cenach.
W 2024-2025 roku koszt budowy domu jednorodzinnego w stanie deweloperskim to około 5-7 tys. zł za m2. Dom o powierzchni 120 m2 to więc suma rzędu 600-840 tys. zł, w zależności od standardu i regionu. Do tego dochodzą budynki gospodarcze, garaż, ogrodzenie, mała architektura - jeśli chcesz je objąć ochroną, trzeba je doliczyć osobno.
Zaniżona suma to niedoubezpieczenie. Przy szkodzie częściowej ubezpieczyciel wypłaci odszkodowanie proporcjonalnie do zaniżenia. Ubezpieczyłeś dom na 400 tys. zł, choć odbudowa kosztuje 800 tys. zł? Przy zalaniu wycenionym na 100 tys. zł dostaniesz 50 tys. zł. Bolesna lekcja. Z kolei zawyżona suma oznacza wyższą składkę bez realnej korzyści, bo odszkodowanie i tak nie przekroczy wartości szkody.
Zakres ochrony: co podnosi składkę, a co możesz pominąć
Podstawowy wariant polisy domu obejmuje zwykle ogień, uderzenie pioruna, wybuch, huragan, grad i upadek drzewa. Taki zakres kosztuje najmniej, ale przy zalanej piwnicy zostajesz z ręką w nocniku - zalanie to najczęściej oddzielna opcja.
Dodatki, które warto rozważyć, to zalanie i przepływ wody, kradzież z włamaniem, przepięcia (coraz ważniejsze przy fotowoltaice i pompach ciepła), OC w życiu prywatnym oraz assistance domowy. Ten ostatni przydaje się, gdy pęknie rura w nocy - ekipa przyjeżdża i zamyka zawór, zanim zalejesz cały parter.
Z dodatków, które rzadko się zwracają, wymienię ubezpieczenie szyb w oknach (szkoda zwykle niższa niż suma składek przez lata) oraz drobne przedmioty o niskiej wartości. Jeśli porównujesz podobne dodatki, sprawdź też, co obejmuje ubezpieczenie mieszkania w bloku, zanim uznasz, że dana opcja jest konieczna. Zanim dopiszesz kolejną opcję, policz, czy składka nie przewyższa realnego ryzyka. Przy domu w centrum miasta kradzież ma sens. Przy domu za miastem, z psem i monitoringiem, już mniej.
Zwróć uwagę na wyłączenia odpowiedzialności. Polisy domowe nie pokrywają szkód z winy umyślnej, zaniedbania (np. nieszczelny dach przez lata), dewastacji przez osoby zamieszkujące ani szkód górniczych bez osobnej klauzuli. Warto przeczytać OWU przed podpisaniem, a nie po szkodzie.
Lokalizacja, konstrukcja i wiek budynku
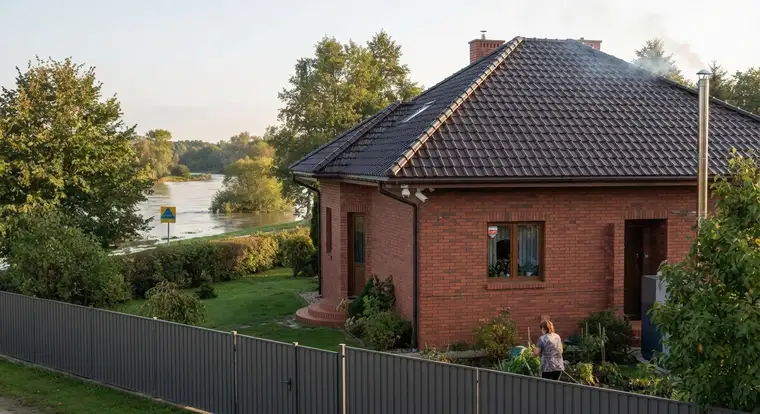
Gdzie stoi dom, ma większe znaczenie, niż się wydaje. Ubezpieczyciele dzielą Polskę na strefy zagrożenia powodziowego. Dom w dolinie Wisły, nad Nysą czy na terenach podgórskich zagrożonych osuwiskami zapłaci za ochronę nawet dwukrotnie więcej niż identyczny budynek na suchym, płaskim terenie.
Duże miasta podnoszą składkę w części „kradzieżowej”. Warszawa, Wrocław, Poznań i Trójmiasto mają wyższe wskaźniki włamań niż mniejsze miejscowości. Podobnie przy ubezpieczeniu mieszkania w bloku na rok lokalizacja w dużym mieście może podnosić część kradzieżową. Za to za założenie alarmu z monitoringiem dostaniesz zniżkę, która potrafi zrównoważyć różnicę.
Konstrukcja i wiek: dom murowany z cegły lub betonu komórkowego jest tańszy w ubezpieczeniu niż szkieletowy czy drewniany. Budynki starsze niż 40-50 lat ubezpieczyciel obejrzy pod kątem instalacji elektrycznej i wodnej. Aluminium i stalowe rury to wyższe ryzyko awarii, więc wyższa składka. Podobna logika dotyczy ubezpieczenia mieszkania w kamienicy, gdzie wiek i instalacje mają większe znaczenie. Wymiana instalacji na miedź i plastik zwykle obniża stawkę i warto to zgłosić przy zawieraniu umowy.
Ogrzewanie też ma znaczenie. Piec gazowy i pompa ciepła są postrzegane jako bezpieczniejsze niż ogrzewanie na paliwo stałe, które zwiększa ryzyko pożaru i zaczadzenia.
Przykładowe stawki: dom 100 m2 i 150 m2
Liczby mówią więcej niż opisy. Poniżej orientacyjne roczne składki dla typowych domów jednorodzinnych w Polsce, dla osoby bez szkód w historii.
Dom 100 m2, suma ubezpieczenia 600 tys. zł: - zakres podstawowy (ogień, huragan, grad, upadek drzewa): 350-500 zł - zakres rozszerzony (dodatkowo zalanie, kradzież z włamaniem, przepięcia): 600-800 zł - pełny pakiet z OC, assistance i szybami: 800-1000 zł
Dom 150 m2, suma ubezpieczenia 900 tys. zł: - zakres podstawowy: 700-1000 zł - zakres rozszerzony: 1200-1500 zł - pełny pakiet: 1500-1800 zł
Dom drewniany lub szkieletowy podnosi stawkę o 30-50%. Dom w strefie zalewowej z klauzulą powodziową potrafi kosztować 2000-3000 zł rocznie. Dla porównania mieszkanie 60 m2 ubezpieczysz za 200-400 zł, bo ryzyko dotyczy głównie ruchomości i elementów wykończenia, a nie całego budynku.
Ceny w konkretnym towarzystwie mogą się różnić o kilkadziesiąt procent. Dlatego przed zakupem zbierz przynajmniej trzy oferty i porównaj je na tych samych parametrach. Inaczej zestawisz podstawowy wariant w jednej firmie z pełnym pakietem w drugiej i wyciągniesz błędne wnioski.
Jak obniżyć składkę bez rezygnacji z ochrony
-
Udział własny. Podniesienie go z 200 zł do 1000 zł obniża składkę o 10-20%. Przy drobnych szkodach i tak często nie opłaca się zgłaszać, więc wyższy udział własny nie boli tak bardzo, jak się wydaje.
-
Pakiet. Ubezpieczenie domu razem z mieszkaniem, autem czy polisą na życie w jednym towarzystwie daje zniżki rzędu 10-15%.
-
Zabezpieczenia. Alarm, monitoring, rolety antywłamaniowe, czujniki dymu i zalania to konkretne punkty w kalkulacji składki. Zamontuj i pokaż faktury.
-
Płać rocznie, nie miesięcznie. Raty miesięczne są wygodne, ale zwykle zawierają dodatkową opłatę.
-
Porównuj oferty na kalkulatorze, ale rób to na tych samych parametrach sumy i zakresu.
I jeszcze jedna rzecz, o której mało kto pamięta: nie ubezpieczaj tego samego ryzyka podwójnie. Jeśli masz kartę kredytową z pakietem ubezpieczeniowym domu, sprawdź, co już obejmuje. Czasem płacisz za ochronę, którą masz w innym miejscu.
Najczęstsze pytania
Ile kosztuje ubezpieczenie domu na rok?
W Polsce to zwykle 300-900 zł rocznie dla domu jednorodzinnego. Średnia składka dla budynku o wartości 500 tys. zł wynosi 500-600 zł przy zakresie rozszerzonym. Dom drewniany, w strefie zalewowej lub z drogim wyposażeniem podnosi koszt do 1500-3000 zł. Wszystko zależy od sumy ubezpieczenia, zakresu i lokalizacji.
Czy ubezpieczenie domu jest obowiązkowe?
Nie ma przepisu, który nakazywałby ubezpieczenie domu jednorodzinnego. Obowiązkowe jest tylko ubezpieczenie budynku w ramach wspólnoty lub spółdzielni mieszkaniowej oraz OC posiadaczy gospodarstw rolnych. W praktyce jednak bez polisy ryzykujesz, że po pożarze lub zalaniu zostaniesz z kredytem hipotecznym i gruzem. Banki wymagają polisy przy kredycie.
Co to jest suma ubezpieczenia i jak ją ustalić?
Suma ubezpieczenia to kwota, od której liczone jest odszkodowanie. Powinna odpowiadać kosztowi odbudowy domu od podstaw, a nie cenie rynkowej z ogłoszenia. Przyjmij koszt budowy 5-7 tys. zł za m2 i pomnóż przez powierzchnię. Dolicz budynki gospodarcze i wyposażenie. Zaniżona suma oznacza proporcjonalnie niższe odszkodowanie.
Czy ubezpieczenie domu pokrywa powódź?
W podstawowym zakresie zwykle nie. Powódź wymaga osobnej klauzuli, którą ubezpieczyciel dolicza do składki, i to czasem znacząco. Dodatkowo dom musi leżeć poza strefą, której towarzystwo nie obejmuje ochroną. Sprawdź mapę zagrożenia powodziowego i OWU, zanim założysz, że powódź jest pokryta.
Ile trwa wypłata odszkodowania za szkodę w domu?
Przepisy dają ubezpieczycielowi 30 dni na wypłatę od zgłoszenia szkody. W skomplikowanych przypadkach, na przykład przy pożarze z udziałem biegłego, termin może się wydłużyć. Jeśli dokumentacja jest kompletna i szkoda jest prosta, pieniądze często trafiają na konto w 7-14 dni. Braki w dokumentach wydłużają cały proces.
Czy mogę ubezpieczyć dom letniskowy lub nad morzem?
Tak, ale na innych zasadach. Domy letniskowe i domy nad morzem są ubezpieczane jako budynki rekreacyjne - z wyższą składką i często z wyłączeniem kradzieży, gdy stoją puste przez większość roku. Niektóre towarzystwa wymagają wtedy alarmu lub dozoru. Składka bywa o 30-50% wyższa niż za dom całoroczny o podobnej wartości.