Czy ubezpieczenie mieszkania przechodzi na nowego właściciela po sprzedaży

- Kiedy ubezpieczenie mieszkania przechodzi na nowego właściciela? Art. 823 KC w praktyce
- Co możesz zrobić ze swoją polisą po sprzedaży mieszkania
- Jak nowy właściciel zabezpiecza swoje mieszkanie od dnia zakupu
- Cesja polisy: kiedy da się przenieść ubezpieczenie na kupującego
- Ubezpieczenie mieszkania a kredyt hipoteczny przy sprzedaży
- Ile kosztuje nowa polisa i od czego zależy składka
- Co jeszcze sprawdzić przed zakupem mieszkania
- Najczęstsze pytania
- Czy po sprzedaży mieszkania polisa przechodzi na kupującego?
- Czy mogę odzyskać składkę za ubezpieczenie mieszkania po sprzedaży?
- Kiedy ubezpieczenie mieszkania przechodzi na nowego właściciela?
- Czy nowy właściciel musi mieć ubezpieczenie mieszkania od razu po zakupie?
- Czy bank wymaga nowej polisy po sprzedaży mieszkania z kredytem?
- Co się stanie, jeśli kupię mieszkanie i nie wykupię ubezpieczenia?
Czy ubezpieczenie mieszkania przechodzi na nowego właściciela? Nie, nie automatycznie. Umowa ubezpieczenia majątkowego wiąże konkretną osobę z ubezpieczycielem, więc po sprzedaży nowy właściciel musi kupić własną polisę. Sprzedający może wypowiedzieć umowę i odzyskać składkę za niewykorzystany okres ochrony, czyli za pozostałe dni do końca okresu ubezpieczenia.
Kiedy ubezpieczenie mieszkania przechodzi na nowego właściciela? Art. 823 KC w praktyce
Ubezpieczenia majątkowe, do których należy polisa mieszkaniowa, są w Polsce umowami imiennymi. Ubezpieczyciel ocenia ryzyko konkretnej osoby, a umowa nie jest przypisana do samego lokalu. Pytanie, czy ubezpieczenie mieszkania przechodzi na nowego właściciela, wraca więc przy każdej transakcji na rynku wtórnym.
Art. 823 Kodeksu cywilnego dopuszcza jednak wyjątki. Jeśli w polisie wskazano właściciela mieszkania, a ubezpieczenie nadal dotyczy tego samego stosunku prawnego, prawa z umowy mogą przejść na nabywcę z chwilą przeniesienia własności. Brzmi jak automat, ale w praktyce rzadko działa tak prosto.
Problem w tym, że większość towarzystw wystawia polisy mieszkaniowe na konkretnego ubezpieczającego, a nie na osobę właściciela jako taką. Gdy sprzedajesz mieszkanie albo kupujesz używane od kogoś innego, ubezpieczyciel traktuje to jako zmianę podmiotu w umowie i zwykle wymaga nowej umowy. Stara polisa chroni więc nadal sprzedającego, a nie kupującego.
Warto o tym pamiętać szczególnie przy zakupie mieszkania na rynku wtórnym, gdzie sprzedający ma już wykupioną polisę, ale na swoje nazwisko. Kupujący często zakłada, że ochrona idzie razem z kluczami. Nie idzie. Zamiast tego potrzebuje własnej polisy, a kwestię ubezpieczenie mieszkania od zalania w praktyce warto sprawdzić przed zakupem.
Co możesz zrobić ze swoją polisą po sprzedaży mieszkania
Gdy podpisujesz akt notarialny i przekazujesz klucze, twoja polisa nie wędruje razem z mieszkaniem. Co możesz z nią zrobić? Masz trzy drogi.
- Wypowiedzenie umowy i odzyskanie składki za niewykorzystany okres. Standardowo ubezpieczyciel rozlicza się proporcjonalnie do liczby dni, które pozostały do końca okresu ubezpieczenia. Robisz to pisemnie, dołączasz akt notarialny lub inny dokument potwierdzający sprzedaż, a pieniądze wracają zwykle w ciągu 14-30 dni.
- Zachowanie polisy. Ma to sens, jeśli masz jeszcze inne mieszkanie objęte tą samą umową albo rzeczy, które chcesz dalej chronić. Wtedy nic nie zmieniasz, tylko płacisz dalej.
- Cesja praw z polisy na kupującego. Wymaga zgody ubezpieczyciela i nie każde towarzystwo się na nią zgadza. Za chwilę rozłożymy ten temat na części.
Uwaga na szczegół: jeśli masz polisę powiązaną z kredytem hipotecznym, nie możesz jej ot tak wypowiedzieć. Bank wymaga utrzymania ochrony do dnia spłaty kredytu. Sprzedaż mieszkania zwykle oznacza więc wcześniejszą spłatę zobowiązania i dopiero po tym polisa jest wolna.
Jak nowy właściciel zabezpiecza swoje mieszkanie od dnia zakupu
Kupujesz mieszkanie i chcesz spać spokojnie od pierwszej nocy. Nowa polisa to nie formalność, a realna ochrona. Podpisanie aktu notarialnego oznacza, że od tej chwili odpowiadasz za lokal i wszystko, co się w nim stanie.
Najlepiej zadbać o polisę przed dniem podpisania aktu lub w tym samym dniu. Wielu ubezpieczycieli pozwala zawrzeć umowę online w kilka minut, z ochroną od wybranej daty, nawet tej samej godziny. Nie musisz czekać na przepisanie liczników ani na wizytę w oddziale.
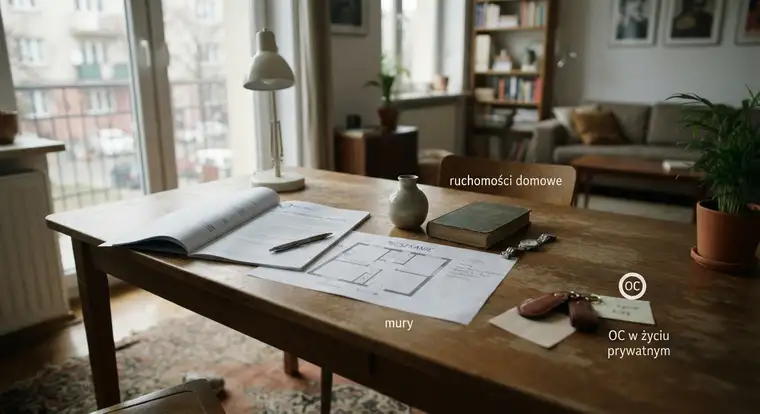
Co powinno znaleźć się w polisie kupującego? Po pierwsze, ubezpieczenie murów, czyli samej konstrukcji i elementów stałych. Po drugie, ubezpieczenie ruchomości, czyli rzeczy wniesionych do środka. Po trzecie, OC w życiu prywatnym, które chroni cię, gdy zalejesz sąsiada. Do tego rozszerzenia: od zalania, kradzieży z włamaniem, przepięcia, a nawet od stłuczenia szyby. Zanim wybierzesz zakres, sprawdź, co dokładnie obejmuje ubezpieczenie mieszkania.
Sumę ubezpieczenia dopasuj do realnej wartości mieszkania. Zaniżona suma to najczęstszy błąd. W razie szkody ubezpieczyciel wypłaca mniej, stosując zasadę proporcji. Jeśli ubezpieczasz mieszkanie warte 500 tys. zł na 300 tys. zł, przy szkodzie na 50 tys. zł dostaniesz tylko 30 tys. zł.
Cesja polisy: kiedy da się przenieść ubezpieczenie na kupującego
Cesja praw z umowy ubezpieczenia to sytuacja, w której ty i kupujący postanawiacie, że stara polisa będzie chronić nowego właściciela. Nie dzieje się to z automatu. Potrzebna jest zgoda ubezpieczyciela, która najczęściej przybiera formę aneksu do umowy.
Kiedy cesja ma sens? Gdy sprzedający ma polisę z bardzo dobrymi warunkami i niską składką. Gdy kupujący chce uniknąć przerwy w ochronie. Gdy strony chcą rozliczyć się inaczej niż zwrotem składki. Cesja bywa też naturalna w transakcjach rodzinnych, gdzie mieszkanie przechodzi z rodziców na dzieci albo między rodzeństwem.
Cesja wymaga jednak sprawdzenia kilku rzeczy. Ubezpieczyciel musi zaakceptować nowego ubezpieczającego, bo dla niego zmienia się profil ryzyka. Czasem trzeba dostarczyć nowy wniosek, a nawet zgodzić się na ponowną wycenę mieszkania. Bywa, że towarzystwo podnosi składkę, bo nowy właściciel ma inną historię szkód.
W praktyce najprostsza droga to nowa polisa dla kupującego. Cesja ma sens głównie wtedy, gdy sprzedający i kupujący dobrze się znają i chcą zaoszczędzić na czasie.
Ubezpieczenie mieszkania a kredyt hipoteczny przy sprzedaży
Zakup mieszkania na kredyt zmienia reguły gry. Bank, który finansuje zakup, prawie zawsze wymaga ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych. Ta polisa chroni jego zabezpieczenie, czyli mieszkanie.
Jeśli sprzedajesz mieszkanie obciążone kredytem, musisz najpierw spłacić kredyt albo uzyskać zgodę banku na przeniesienie hipoteki na kupującego. Dopiero potem możesz swobodnie rozporządzać polisą. Bank nie pozwoli ci wypowiedzieć ubezpieczenia, dopóki kredyt nie zostanie zamknięty.
Kupujący z kredytem musi natomiast przedstawić bankowi swoją polisę mieszkaniową. Standardowo wymagane jest ubezpieczenie od ognia i zdarzeń losowych z cesją praw na bank. Cesja oznacza, że w razie szkody odszkodowanie trafia najpierw do banku, a nadwyżka do właściciela. Bank zabezpiecza w ten sposób swoje pieniądze, a ty odzyskujesz różnicę.
Banki często oferują własne polisy. Są wygodne, bo podpisywane przy okazji umowy kredytowej, ale nie zawsze najtańsze. Możesz kupić ubezpieczenie na wolnym rynku, o ile spełnia warunki minimalne zapisane w umowie kredytowej.
Ile kosztuje nowa polisa i od czego zależy składka
Koszt ubezpieczenia mieszkania w Polsce mieści się zwykle w widełkach 250-800 zł rocznie za lokal o powierzchni 50-70 m2. To orientacyjne kwoty, bo składka zależy od kilku czynników. Jeśli chcesz porównać stawki, sprawdź też ile kosztuje ubezpieczenie mieszkania w bloku.
Liczą się: wielkość i lokalizacja mieszkania, rok budowy, suma ubezpieczenia, zakres ochrony, historia szkód oraz zabezpieczenia. Drzwi antywłamaniowe, alarm i czujniki dymu obniżają składkę. Mieszkania w starych kamienicach są droższe w ubezpieczeniu, bo instalacje mają swoje lata. Więcej o tym, jak kształtuje się ubezpieczenie mieszkania w kamienicy, znajdziesz w osobnym materiale.
Porównanie kilku ofert zajmuje kilkanaście minut i potrafi zaoszczędzić kilkaset złotych rocznie. Patrz na cenę i na zakres wyłączeń odpowiedzialności. Typowe wyłączenia to szkody z winy umyślnej, zużycie naturalne, brak konserwacji, szkody powstałe w czasie remontu prowadzonego bez zgłoszenia, a także zalanie z nieszczelnych instalacji, o których wiedziałeś i nie reagowałeś.
Przed podpisaniem umowy przeczytaj OWU, czyli ogólne warunki ubezpieczenia. To dokument, w którym znajdziesz definicje zdarzeń, limity wypłat i listę sytuacji, w których ubezpieczyciel nie zapłaci. Sam formularz online tego nie pokaże.
Co jeszcze sprawdzić przed zakupem mieszkania
Zanim podpiszesz akt notarialny, dopilnuj kilku kwestii, które oszczędzą ci nerwów.
Ustal, czy w mieszkaniu są zaległości wobec wspólnoty lub spółdzielni. Za część długów poprzedniego właściciela może odpowiadać nowy właściciel, solidarnie. To realne ryzyko, o którym kupujący często dowiadują się po fakcie.
Sprawdź stan instalacji: wodnej, gazowej, elektrycznej. Ubezpieczyciel zapyta o rok ostatniego remontu i stan instalacji. Stare instalacje to wyższe ryzyko i wyższa składka.
Ustal ze sprzedającym, co zrobi z polisą. Jeśli planujecie cesję, przygotujcie dokumenty jeszcze przed aktem. Jeśli nie, sprzedający powinien złożyć wypowiedzenie, żeby nie płacił za ochronę, której już nie potrzebuje.
I zaplanuj budżet. Polisa to kilkaset złotych rocznie, a realnie chroni cię przed stratami rzędu kilkudziesięciu tysięcy złotych. Przy mieszkaniach z rynku wtórnego to jeden z najtańszych sposobów na spokojny sen.
Najczęstsze pytania
Czy po sprzedaży mieszkania polisa przechodzi na kupującego?
Nie, w większości przypadków polisa nie przechodzi automatycznie na kupującego. Umowa ubezpieczenia mieszkania jest imienna, więc wiąże konkretną osobę z ubezpieczycielem. Nowy właściciel musi zawrzeć własną umowę. Wyjątek stanowi cesja praw z polisy, ale wymaga zgody ubezpieczyciela i nie każde towarzystwo się na nią zgadza. W praktyce kupujący prawie zawsze kupuje nową polisę.
Czy mogę odzyskać składkę za ubezpieczenie mieszkania po sprzedaży?
Tak, jeśli wypowiesz umowę po sprzedaży mieszkania. Ubezpieczyciel rozliczy się proporcjonalnie do liczby dni, które pozostały do końca okresu ubezpieczenia. Zwrot zwykle trafia na konto w ciągu 14-30 dni od złożenia wypowiedzenia. Warunek: nie masz zaległych składek, a polisa nie jest powiązana z kredytem hipotecznym, który nadal spłacasz. Wtedy bank musi wyrazić zgodę.
Kiedy ubezpieczenie mieszkania przechodzi na nowego właściciela?
Ubezpieczenie mieszkania przechodzi na nowego właściciela tylko w wyjątkowych sytuacjach, np. gdy w polisie wskazano właściciela jako podmiot uprawniony, a ubezpieczenie nadal dotyczy tego samego stosunku prawnego. Podstawą jest art. 823 Kodeksu cywilnego. W praktyce ubezpieczyciele rzadko stosują ten przepis automatycznie i wymagają nowej umowy od kupującego.
Czy nowy właściciel musi mieć ubezpieczenie mieszkania od razu po zakupie?
Nie ma prawnego obowiązku posiadania ubezpieczenia mieszkania. Jeśli jednak kupiłeś mieszkanie na kredyt, bank wymusi polisę jako warunek umowy. Nawet bez kredytu warto ubezpieczyć lokal od dnia zakupu, bo od podpisania aktu notarialnego odpowiadasz za mieszkanie i ewentualne szkody wobec sąsiadów. Zalanie mieszkania poniżej może kosztować kilkadziesiąt tysięcy złotych.
Czy bank wymaga nowej polisy po sprzedaży mieszkania z kredytem?
Bank wymaga, żeby nieruchomość stanowiąca zabezpieczenie kredytu była ubezpieczona przez cały okres spłaty. Jeśli kupujesz mieszkanie na kredyt, musisz przedstawić własną polisę z cesją praw na bank. Jeśli sprzedajesz mieszkanie z niespłaconym kredytem, bank nie pozwoli ci wypowiedzieć polisy, dopóki kredyt nie zostanie zamknięty.
Co się stanie, jeśli kupię mieszkanie i nie wykupię ubezpieczenia?
Nic się nie stanie, dopóki nie wydarzy się szkoda. Jeśli dojdzie do zalania, pożaru albo kradzieży, pokryjesz wszystkie koszty z własnej kieszeni. Przy szkodzie wyrządzonej sąsiadowi zapłacisz z własnych środków, nawet kilkadziesiąt tysięcy złotych. Brak polisy to oszczędność pozorna, zwłaszcza przy mieszkaniu kupionym na kredyt, gdzie bank i tak wymusi ochronę.